 Magic Heidi
Journal comptable suisse : ce que c’est et quand il devient vraiment utile
Quand on cherche un journal comptable suisse, on ne veut généralement pas une définition abstraite. La vraie question est plus concrète : comment garder ses écritures, ses justificatifs et ses corrections assez clairs pour que la comptabilité reste compréhensible, sans transformer une petite activité en mini-ERP ?
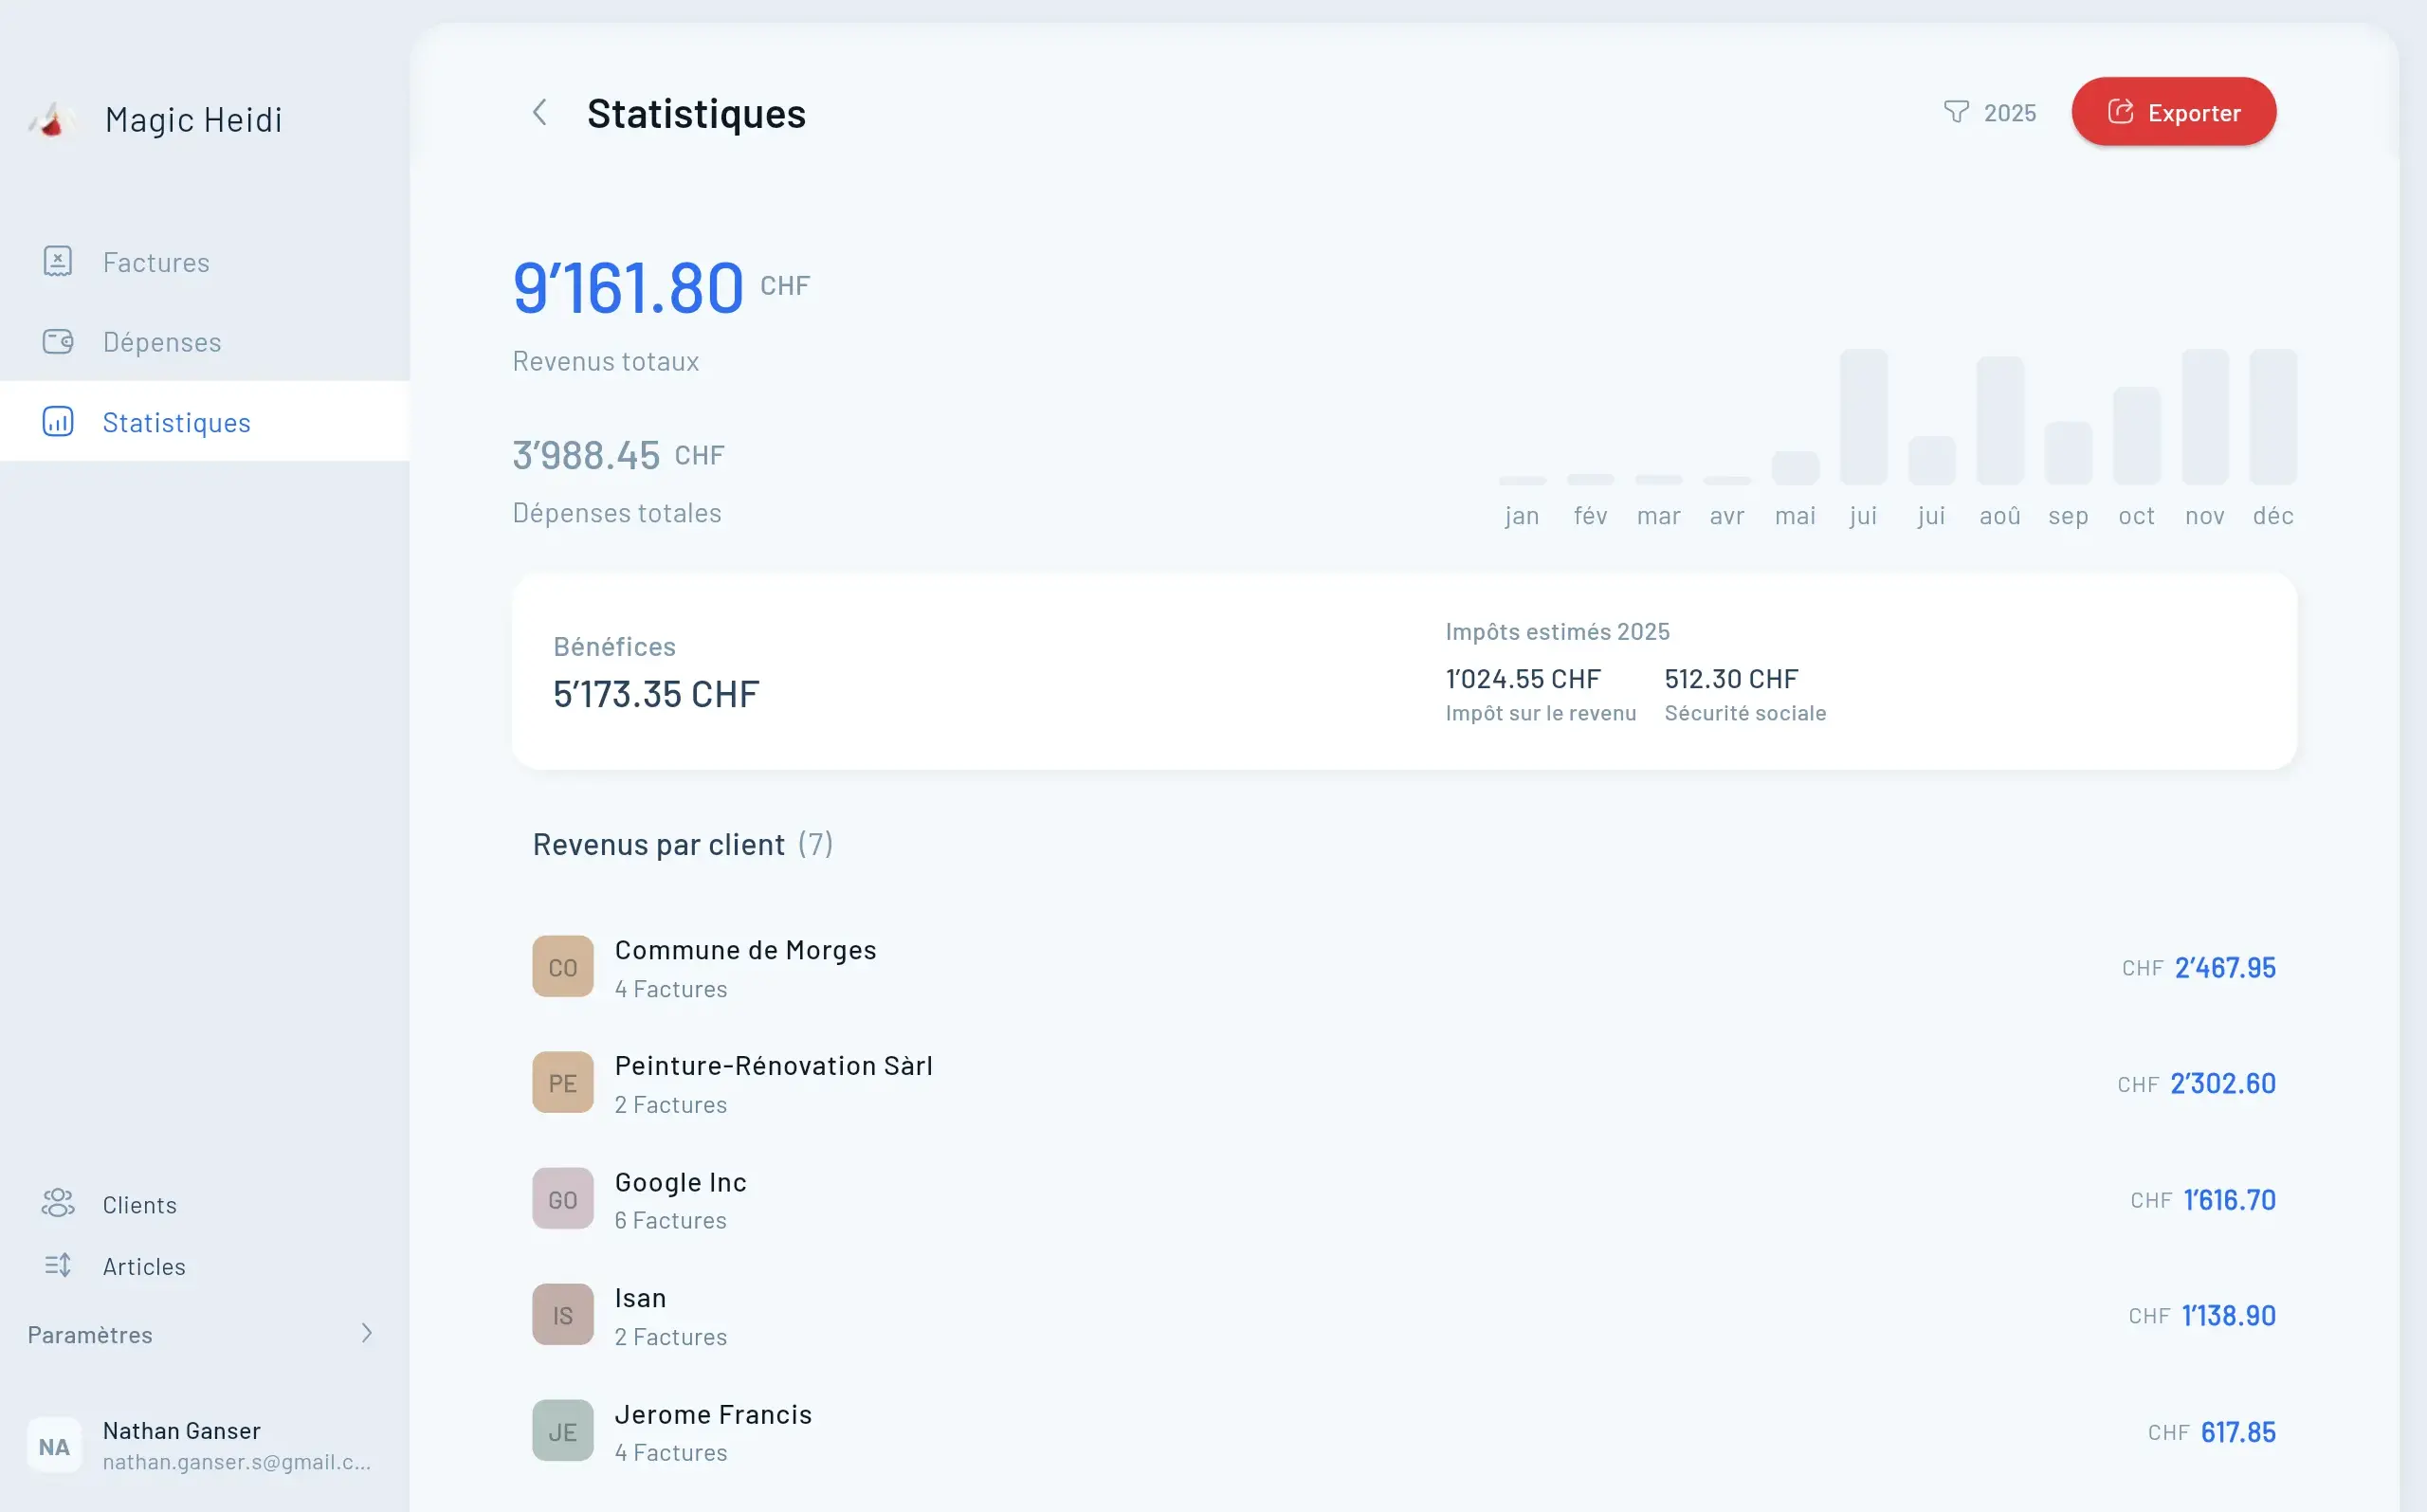
Réponse courte : le journal comptable est le registre chronologique de vos opérations. Il permet de voir quand une écriture a été passée, pourquoi, sur quels comptes, pour quel montant et sur la base de quel justificatif.
En Suisse, tout le monde n’a pas besoin du même niveau de formalisme. Une entreprise individuelle sous CHF 500'000 de chiffre d’affaires peut souvent rester dans une comptabilité simplifiée. Mais dès que vous gérez plusieurs factures, paiements, dépenses et corrections, une logique de journal devient très vite utile, même avant d’avoir une comptabilité complète au sens strict.
Si vous cherchez journal comptable suisse, vous voulez souvent éclaircir l’un de ces points :
- à quoi sert vraiment le journal au quotidien ;
- ce qu’il faut y faire figurer ;
- la différence entre journal comptable, livre journal et grand livre ;
- ce qui est simplement pratique et ce qui devient important en droit suisse ;
- comment garder une trace propre sans compliquer inutilement votre routine.
Cette page donne une information pratique générale. Elle ne remplace pas un conseil comptable, fiscal ou fiduciaire adapté à votre situation.
Ce que cette page vous aide à trier
En ligne, le journal comptable est souvent décrit comme un objet purement technique. Pour un indépendant suisse, la bonne question est plus simple : de quelle structure ai-je besoin pour que ma comptabilité reste claire, vérifiable et tenable dans la durée ?
Ce qu’est vraiment le journal comptable
Le livre de base de vos écritures, classées dans l’ordre chronologiqueCe qu’une ligne doit contenir
Date, texte, comptes, montant et lien avec le justificatifCe qui compte en Suisse
Seuils légaux, conservation, lisibilité et traçabilitéCe que répètent les sources DE / FR / IT / EN
Les mots changent, mais la logique du journal reste presque la mêmeQu’est-ce qu’un journal comptable ?
Le journal comptable est le point de départ des écritures : il enregistre les opérations de manière chronologique avant leur lecture par compte dans le grand livre.
Chronologie
Chaque mouvement est enregistré dans l’ordre où il se produit ou est comptabilisé.
Justificatif
Une écriture propre renvoie à une facture, un reçu, un relevé bancaire ou une autre pièce.
Comptes et montant
Le journal montre quels comptes sont touchés et pour quel montant.
Traçabilité
On doit pouvoir comprendre plus tard ce qui a été fait, même en cas de correction.
Ce que disent les sources en allemand, français, italien et anglais
La recherche multilingue montre une convergence très nette.
- En français, les guides sur le journal comptable insistent surtout sur l’enregistrement chronologique, le numéro de pièce, le débit/crédit, le montant et le lien avec le grand livre.
- En allemand, les explications sur le Buchungsjournal mettent fortement l’accent sur le fait que l’on doit pouvoir relire quand, comment et pourquoi une écriture a été passée, et sur le fait que les erreurs ne doivent pas simplement disparaître.
- En italien, les pages autour du libro giornale décrivent le journal comme la liste complète des mouvements comptables, souvent affichée ou imprimée à partir de la table des écritures.
- En anglais, les guides sur l’
accounting journalou letransaction journalreviennent à la même idée : la base chronologique à partir de laquelle on peut ensuite produire les autres rapports comptables.
Autrement dit, le mot change, mais la logique reste presque identique :
le journal comptable est la mémoire chronologique de vos opérations.
Si votre vraie question porte moins sur l’ordre des écritures que sur les justificatifs eux-mêmes, lisez aussi Pièce comptable suisse.
C’est aussi pour cela qu’il devient si utile dès qu’une activité sort du stade “quelques dépenses et un tableau improvisé”.
Journal comptable, grand livre, simple liste : quelle différence utile ?
Ces notions sont souvent mélangées, alors qu’elles ne répondent pas à la même question.
| Outil | Ce qu’il montre | Quand il aide le plus |
|---|---|---|
| Liste simple recettes / dépenses | Entrées et sorties de base | Quand l’activité est encore très légère |
| Journal comptable | Les écritures dans l’ordre chronologique | Quand il faut suivre les pièces, les paiements et les corrections |
| Grand livre | Les mouvements classés par compte | Quand on veut analyser un compte précis ou préparer les états |
Tout le monde doit-il tenir un journal comptable complet en Suisse ?
Pas de la même manière.
Le Portail PME de la Confédération rappelle que :
- les personnes morales comme la SA ou la Sàrl doivent tenir une comptabilité et présenter des comptes conformément au Code des obligations ;
- les entreprises individuelles et sociétés de personnes qui ont réalisé plus de CHF 500'000 de chiffre d’affaires lors du dernier exercice doivent elles aussi tenir une comptabilité complète ;
- en dessous de ce seuil, une comptabilité simplifiée avec recettes, dépenses et patrimoine peut suffire.
La conclusion utile est donc la suivante :
tout indépendant n’a pas besoin d’un journal formel de grande entreprise dès le premier jour, mais toute activité qui veut rester propre a besoin d’une logique de journal suffisamment claire pour relier écritures et justificatifs.
C’est souvent là que la confusion commence. Beaucoup de petites structures pensent ne pas avoir besoin de journal parce qu’elles ne sont pas encore dans une comptabilité complète. En pratique, le journal devient pourtant utile bien avant l’obligation maximale, simplement parce qu’il évite les zones grises.
Si vous êtes encore en train de construire la base, ces pages complètent bien le sujet :
Si votre question porte plutôt sur les valeurs qui ouvrent le nouvel exercice, voyez aussi Bilan d'ouverture suisse.
Si votre vraie question porte surtout sur la lecture par compte plutôt que par date, voyez aussi Grand livre suisse.
Ce qu’une bonne ligne de journal doit contenir
Le journal n’a pas besoin d’être compliqué. Il doit surtout être compréhensible pour vous, pour votre fiduciaire et pour toute personne autorisée à vérifier la cohérence de votre comptabilité.
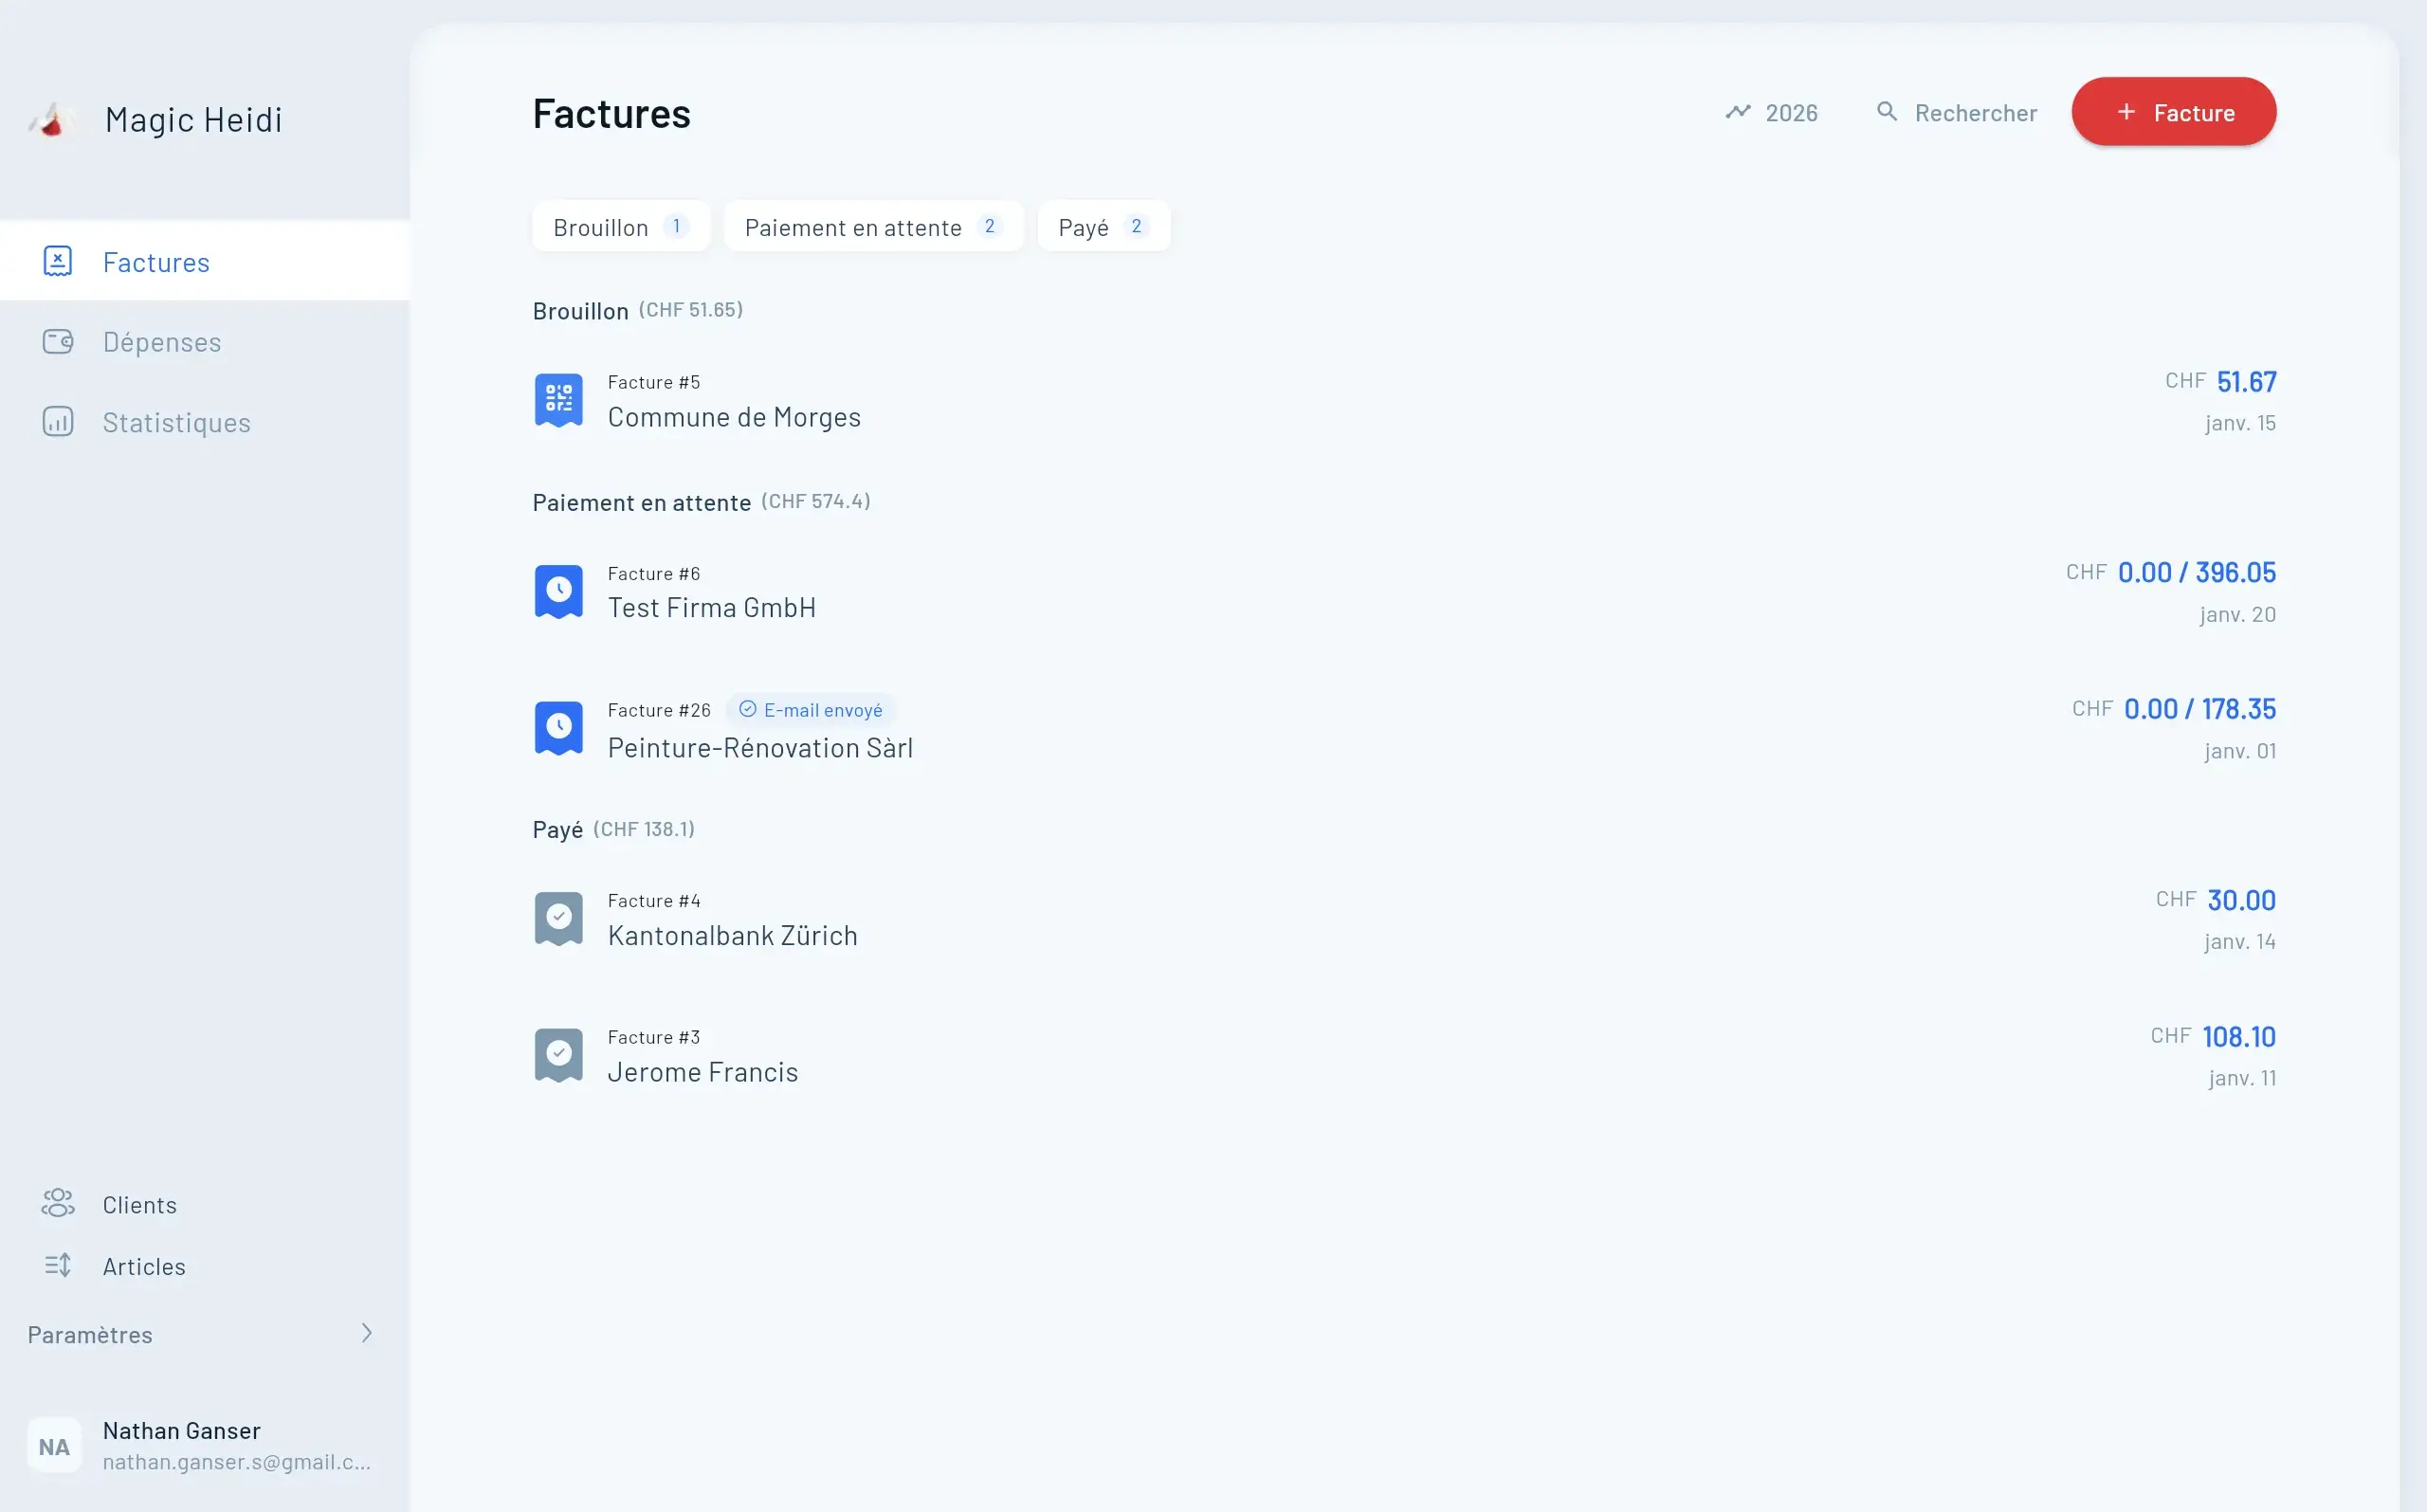
Les informations qui rendent un journal comptable utile
Les sources en DE / FR / IT / EN reviennent presque toujours aux mêmes éléments.
Date
L’écriture doit être replacée dans une chronologie claire.
- date de la transaction ou de comptabilisation
- période identifiable
- ordre cohérent
- pas de saisie floue a posteriori
Texte comptable
Une brève description doit permettre de comprendre rapidement l’opération.
- facture client X
- abonnement logiciel avril
- déplacement Lausanne
- pas de libellé incompréhensible
Comptes et montant
Selon votre niveau de structure, on retrouve au minimum le montant et souvent les comptes débit / crédit.
- montant exact
- compte de charge, produit, actif ou passif
- TVA lisible si nécessaire
- pas de regroupements opaques
Pièce justificative
Une écriture sans justificatif ou sans lien clair avec la pièce reste fragile.
- numéro de facture ou de pièce
- PDF, scan ou reçu retrouvable
- relevé bancaire identifiable
- lien logique conservé
Correction traçable
Quand une erreur survient, il faut garder la logique de ce qui a été corrigé.
- contrepassation ou écriture correctrice
- pas de suppression invisible
- raison compréhensible
- historique relisible
Exemple simple de journal comptable
Pour beaucoup d’indépendants, le sujet devient concret seulement quand on voit une ligne de journal plausible.
| Date | Libellé | Débit | Crédit | Montant | Pièce |
|---|---|---|---|---|---|
| 03.04.2026 | Facture webdesign client Martin | 1100 Clients | 3200 Prestations | CHF 1'200 | FAC-2026-014 |
| 05.04.2026 | Paiement client Martin reçu | 1020 Banque | 1100 Clients | CHF 1'200 | Banque 2026-04-05 |
| 08.04.2026 | Abonnement logiciel avril | 6510 Informatique | 1020 Banque | CHF 39 | VISA-8841 |
| 10.04.2026 | Billet CFF rendez-vous client | 6260 Déplacements | 1020 Banque | CHF 48 | CFF-2026-0410 |
Ce n’est pas un modèle légal unique. C’est un exemple pratique qui montre l’essentiel :
- l’ordre chronologique ;
- un texte compréhensible ;
- les comptes ou catégories ;
- le montant ;
- le lien avec la pièce.
Même si vous travaillez encore dans une logique simplifiée, cette discipline vous aide déjà à éviter les zones grises entre relevé bancaire, facture, note de frais et correction.
Ce qui compte vraiment en Suisse : pièces, conservation et lisibilité
Le vrai enjeu n’est pas seulement d’avoir des lignes. C’est de pouvoir les comprendre et les vérifier dans la durée.
Seuil de CHF 500'000
En dessous, une comptabilité simplifiée reste possible pour beaucoup d’entreprises individuelles et sociétés de personnes.
10 ans de conservation
Les livres et pièces comptables doivent être conservés pendant dix ans selon l’art. 958f CO.
Archivage électronique possible
À condition de préserver le lien avec les transactions et de pouvoir relire les données à tout moment.
Corrections visibles
En pratique, une comptabilité sérieuse ne doit pas faire disparaître silencieusement les erreurs.
Le vrai test n’est pas “papier ou cloud”, mais “trace-t-on encore la logique ?”
Les pages suisses sur la conservation électronique des livres de comptes rappellent un point très important : les livres et pièces peuvent être conservés sur papier, sur support électronique ou sous une forme équivalente, si le lien avec les transactions reste garanti et si leur lecture est possible en toutes circonstances.
Pour une petite activité, cela change la façon de penser le journal :
- le journal n’est pas seulement un tableau d’écritures ;
- c’est aussi une méthode pour relier une écriture à une pièce ;
- et pour retrouver plus tard la logique d’une opération, d’un paiement ou d’une correction.
C’est exactement pour cela que le journal devient rapidement utile quand vous cumulez :
- factures clients,
- dépenses fournisseurs,
- relevés bancaires,
- TVA,
- et échanges avec une fiduciaire.
Les erreurs qui rendent un journal comptable pénible
Le problème vient rarement du concept lui-même. Il vient surtout d’un journal mal tenu, trop tardif ou déconnecté des pièces.
Quand on reconstruit les écritures plusieurs semaines après, les liens avec les pièces deviennent fragiles
Un montant sans facture, reçu ou relevé identifiable crée vite des trous difficiles à expliquer
Une correction propre doit rester compréhensible au lieu de faire disparaître la trace
Le journal sert la chronologie ; le grand livre sert la lecture par compte
Quand un journal comptable devient vraiment rentable pour un indépendant
Le journal commence à rapporter du temps dès que plusieurs de ces signaux apparaissent :
- vous émettez des factures à échéance et pas seulement des paiements immédiats ;
- vous avez des justificatifs qui arrivent par carte, banque, email et mobile ;
- vous devez expliquer des écarts ou retrouver des paiements plus tard ;
- vous souhaitez transmettre des chiffres propres à une fiduciaire ;
- vous sentez qu’un simple tableau recettes / dépenses ne suffit plus à raconter ce qui s’est réellement passé.
À ce moment-là, vous n’avez pas forcément besoin d’un gros système. Mais vous avez besoin d’une structure qui garde la mémoire de votre comptabilité.
Un bon logiciel ou un bon processus vous aide alors à obtenir trois choses :
- une chronologie claire ;
- des écritures liées à leurs pièces ;
- des corrections qui restent compréhensibles.
C’est précisément la zone où une solution pensée pour la Suisse devient utile : factures, dépenses, justificatifs, TVA et suivi propre, sans lourdeur inutile.
Questions fréquentes sur le journal comptable suisse
Le journal comptable est-il la même chose que le grand livre ?
Non. Le journal comptable classe les écritures dans l’ordre chronologique. Le grand livre regroupe ensuite ces mêmes mouvements par compte.
Une entreprise individuelle sous CHF 500'000 doit-elle tenir un journal comptable complet ?
Pas toujours sous la forme d’une comptabilité complète. En dessous de ce seuil, une comptabilité simplifiée peut suffire. En pratique, une logique de journal reste néanmoins très utile dès que les opérations se multiplient.
Que doit contenir une ligne de journal ?
Au minimum une date, un libellé compréhensible, un montant, les comptes ou catégories utiles et un lien clair avec la pièce justificative.
Peut-on tenir son journal comptable en électronique ?
Oui. En Suisse, la conservation électronique est admise si le lien avec les transactions est garanti et si les données restent lisibles et vérifiables pendant le délai légal.
Peut-on simplement supprimer une écriture erronée ?
Mieux vaut éviter une suppression invisible. Les guides pratiques sur le sujet insistent sur des corrections traçables, par exemple via une contrepassation ou une écriture correctrice.
À partir de quand le journal devient-il vraiment utile ?
Dès que vous avez plusieurs factures, paiements, dépenses et justificatifs à relier proprement. Le besoin arrive souvent bien avant la comptabilité complète au sens strict.
Garder des écritures claires sans alourdir toute votre routine
Avec Magic Heidi, vous gardez factures, dépenses, pièces et suivi comptable dans une logique plus lisible, pensée pour les indépendants suisses.
À lire ensuite :
- Bilan d'ouverture suisse
- Grand livre suisse
- Plan comptable suisse
- Comptabilité fournisseurs en Suisse
- Logiciel de comptabilité simple suisse
- Logiciel de facturation suisse
Sources et références :
- Portail PME FR : Comptabilité obligatoire
- Portail PME FR : Conservation électronique des livres de comptes
- bexio FR : Le journal comptable expliqué
- bexio DE : Buchungsjournal und Journalführung erklärt
- Banana IT : Libro giornale
- Banana EN : Journal | Income/Expense accounting
Retenez surtout ceci :
en Suisse, le journal comptable n’est pas un luxe théorique ; c’est la structure qui permet de relier vos écritures à vos pièces et de garder une comptabilité encore compréhensible quand l’activité grandit.
Vérifié en avril 2026.