 Magic Heidi
Compte professionnel freelance suisse : ce qui compte vraiment en 2026
Le bon compte n’est pas forcément le moins cher. Il doit correspondre à ta manière de facturer, à tes devises et à ta façon de tenir ta comptabilité.

La réponse courte : un compte séparé n’est pas toujours une obligation stricte pour chaque freelance, mais il devient très vite utile dès que l’activité prend un peu de volume.
Dès que tu envoies des factures régulièrement, suis des dépenses, paies des QR-factures ou veux préparer tes impôts sans mélanger ta vie privée et ton activité, un vrai setup bancaire te simplifie la vie.
Dans les résultats de recherche actuels, on voit surtout des acteurs comme Wise, Revolut Business, PostFinance, YAPEAL ou N26 occuper cette thématique avec des angles très différents.
Plutôt qu’un classement artificiel, ce guide répond à la vraie question : quel type de compte convient à quel type de freelance en Suisse ?
Comment reconnaître un bon compte pro pour freelance
Un bon compte doit servir ton activité réelle, pas seulement afficher un joli prix d’appel.
Compatibilité suisse
Si tu travailles surtout en Suisse, il faut penser à la séparation privé/pro, aux paiements en CHF et au confort autour des QR-factures.
- Compte CHF clair et simple
- Paiements locaux fluides
- Relevés faciles à exploiter
- Support adapté au contexte suisse
Dimension internationale
Si tu factures à l’étranger, un bon compte doit gérer plusieurs devises, des virements internationaux et des frais de change lisibles.
- Multidevise ou coordonnées locales
- Frais FX transparents
- Cartes pratiques à l’étranger
- Outils ou intégrations utiles
Facilité comptable
Le point décisif pour beaucoup d’indépendants : est-ce que les paiements, les reçus et les factures se recollent facilement ensuite ?
- Relevés électroniques
- Références de paiement propres
- Import possible dans ton logiciel
- Moins de saisie manuelle
Est-ce qu’un freelance a vraiment besoin d’un compte pro ?
Dans la vraie vie, la réponse dépend surtout de ton niveau d’activité et de ton besoin de clarté.
Certaines pages de comparaison rappellent qu’en Suisse, le freelance en nom propre n’a pas toujours l’obligation absolue d’ouvrir un compte professionnel séparé dès le départ. En parallèle, des banques suisses comme PostFinance expliquent clairement qu’un compte commercial est la base pour accéder à plusieurs services destinés aux entreprises.
En pratique :
- petite activité accessoire : un compte séparé peut être différé ;
- activité freelance régulière : un compte pro devient vite plus propre et plus simple ;
- structure type Sàrl ou SA : un compte professionnel fait partie du cadre normal.
Autrement dit, le sujet n’est pas seulement juridique. Il est surtout opérationnel : plus ton activité devient sérieuse, plus la séparation bancaire te fait gagner du temps.
Quel type de compte pour quel freelance ?
Les besoins ne sont pas les mêmes selon ta clientèle, tes devises et ton volume.
| Type | Forces | Limites | Idéal pour |
|---|---|---|---|
| Compte commercial suisse classique | Solide en CHF, logique locale, séparation nette | Souvent moins intéressant sur le change | Freelances surtout actifs en Suisse |
| Fintech suisse | Parcours digital, UX moderne, options locales utiles | Couverture parfois plus étroite | Indépendants 100% en ligne |
| Compte multidevise international | Fort sur EUR/USD et paiements transfrontaliers | Pas toujours idéal comme seul compte suisse | Freelances avec clientèle internationale |
| Compte mobile orienté freelance | Simple, rapide, souvent bon marché | Parfois au nom personnel seulement | Sole proprietors avec besoins simples |
Ce que les concurrents mettent en avant dans cette recherche
En analysant les pages qui ressortent dans ce thème, quatre angles dominent.
1. Les banques suisses vendent la clarté et la structure
PostFinance insiste sur la séparation entre dépenses privées et professionnelles, annonce CHF 5 par mois pour le compte commercial en CHF et met en avant des extensions comme l’e-facture ainsi qu’une offre de démarrage pour les créatrices et créateurs d’entreprise.
2. Les acteurs internationaux vendent la flexibilité
Revolut Business pousse la promesse d’un compte pro pour le local et l’international, avec des comptes multidevises, des paiements globaux et des outils de gestion des dépenses. Leur site suisse affiche des forfaits à partir de 10 CHF par mois.
Wise, de son côté, occupe bien ce sujet grâce à un angle très clair : aider les indépendants à choisir entre banque de réseau, fintech et solution multidevise selon leur activité.
3. Les fintechs suisses jouent la carte “digital + local”
YAPEAL met en avant un compte business suisse, un support basé en Suisse, ainsi que des éléments comme le paiement QR-Bill et eBill for Business. C’est une autre promesse que celle d’une banque classique ou d’un acteur global.
4. Les offres “freelance” très simples ont parfois un cadre plus étroit
N26, par exemple, est très claire sur le fait que son compte business pour indépendants peut être ouvert rapidement, mais aussi qu’il est ouvert sous ton propre nom, pas sous celui de ta société. Pour certains, c’est suffisant. Pour d’autres, ce n’est justement pas l’image souhaitée.
Conclusion utile : il n’existe pas “le meilleur compte” dans l’absolu. Il existe le meilleur compte pour ton modèle de freelance.
Trois profils freelance, trois logiques de choix
Le bon compte dépend moins de la pub que de ta manière de travailler.
Freelance local
Tu travailles surtout en CHF, avec des clientes et clients suisses, et tu veux une gestion propre des paiements et de la comptabilité. Un compte suisse classique ou une fintech suisse a souvent le plus de sens.
Freelance international
Tu factures en EUR ou USD, voyages souvent ou paies beaucoup d’outils étrangers. Un compte multidevise peut devenir très pertinent, souvent en complément d’un compte suisse de base.
Freelance en phase de lancement
Tu veux démarrer léger, mais proprement. Le plus important devient alors : séparation claire, frais lisibles et export simple vers ta comptabilité.
Comment choisir ton compte pro en 15 minutes
Avant d’ouvrir un compte, pose-toi ces trois questions simples.
D’où vient ton chiffre d’affaires ?
Un freelance payé quasi uniquement en CHF n’a pas les mêmes besoins qu’un freelance avec beaucoup de revenus en EUR ou USD.
- Clients surtout en Suisse ?
- Virements internationaux fréquents ?
- Dépenses carte à l’étranger ?
- Le multidevise est-il vraiment utile ?
Comment es-tu payé ?
Au-delà de l’encaissement, tu dois ensuite retrouver facilement chaque paiement dans ta comptabilité.
- Références de paiement claires
- Confort pour les paiements locaux
- Relevés lisibles
- Lien simple avec tes factures
Comment tout rejoint la comptabilité ?
Le vrai gain n’est pas bancaire, il est administratif.
- Relevés électroniques disponibles
- Import possible dans ton outil
- Dépenses et encaissements faciles à rapprocher
- Peu de travail manuel à la fin du mois
Le compte n’est que la moitié du système
Un bon compte devient vraiment utile quand il s’intègre bien à tes factures, à tes reçus et à ta comptabilité.
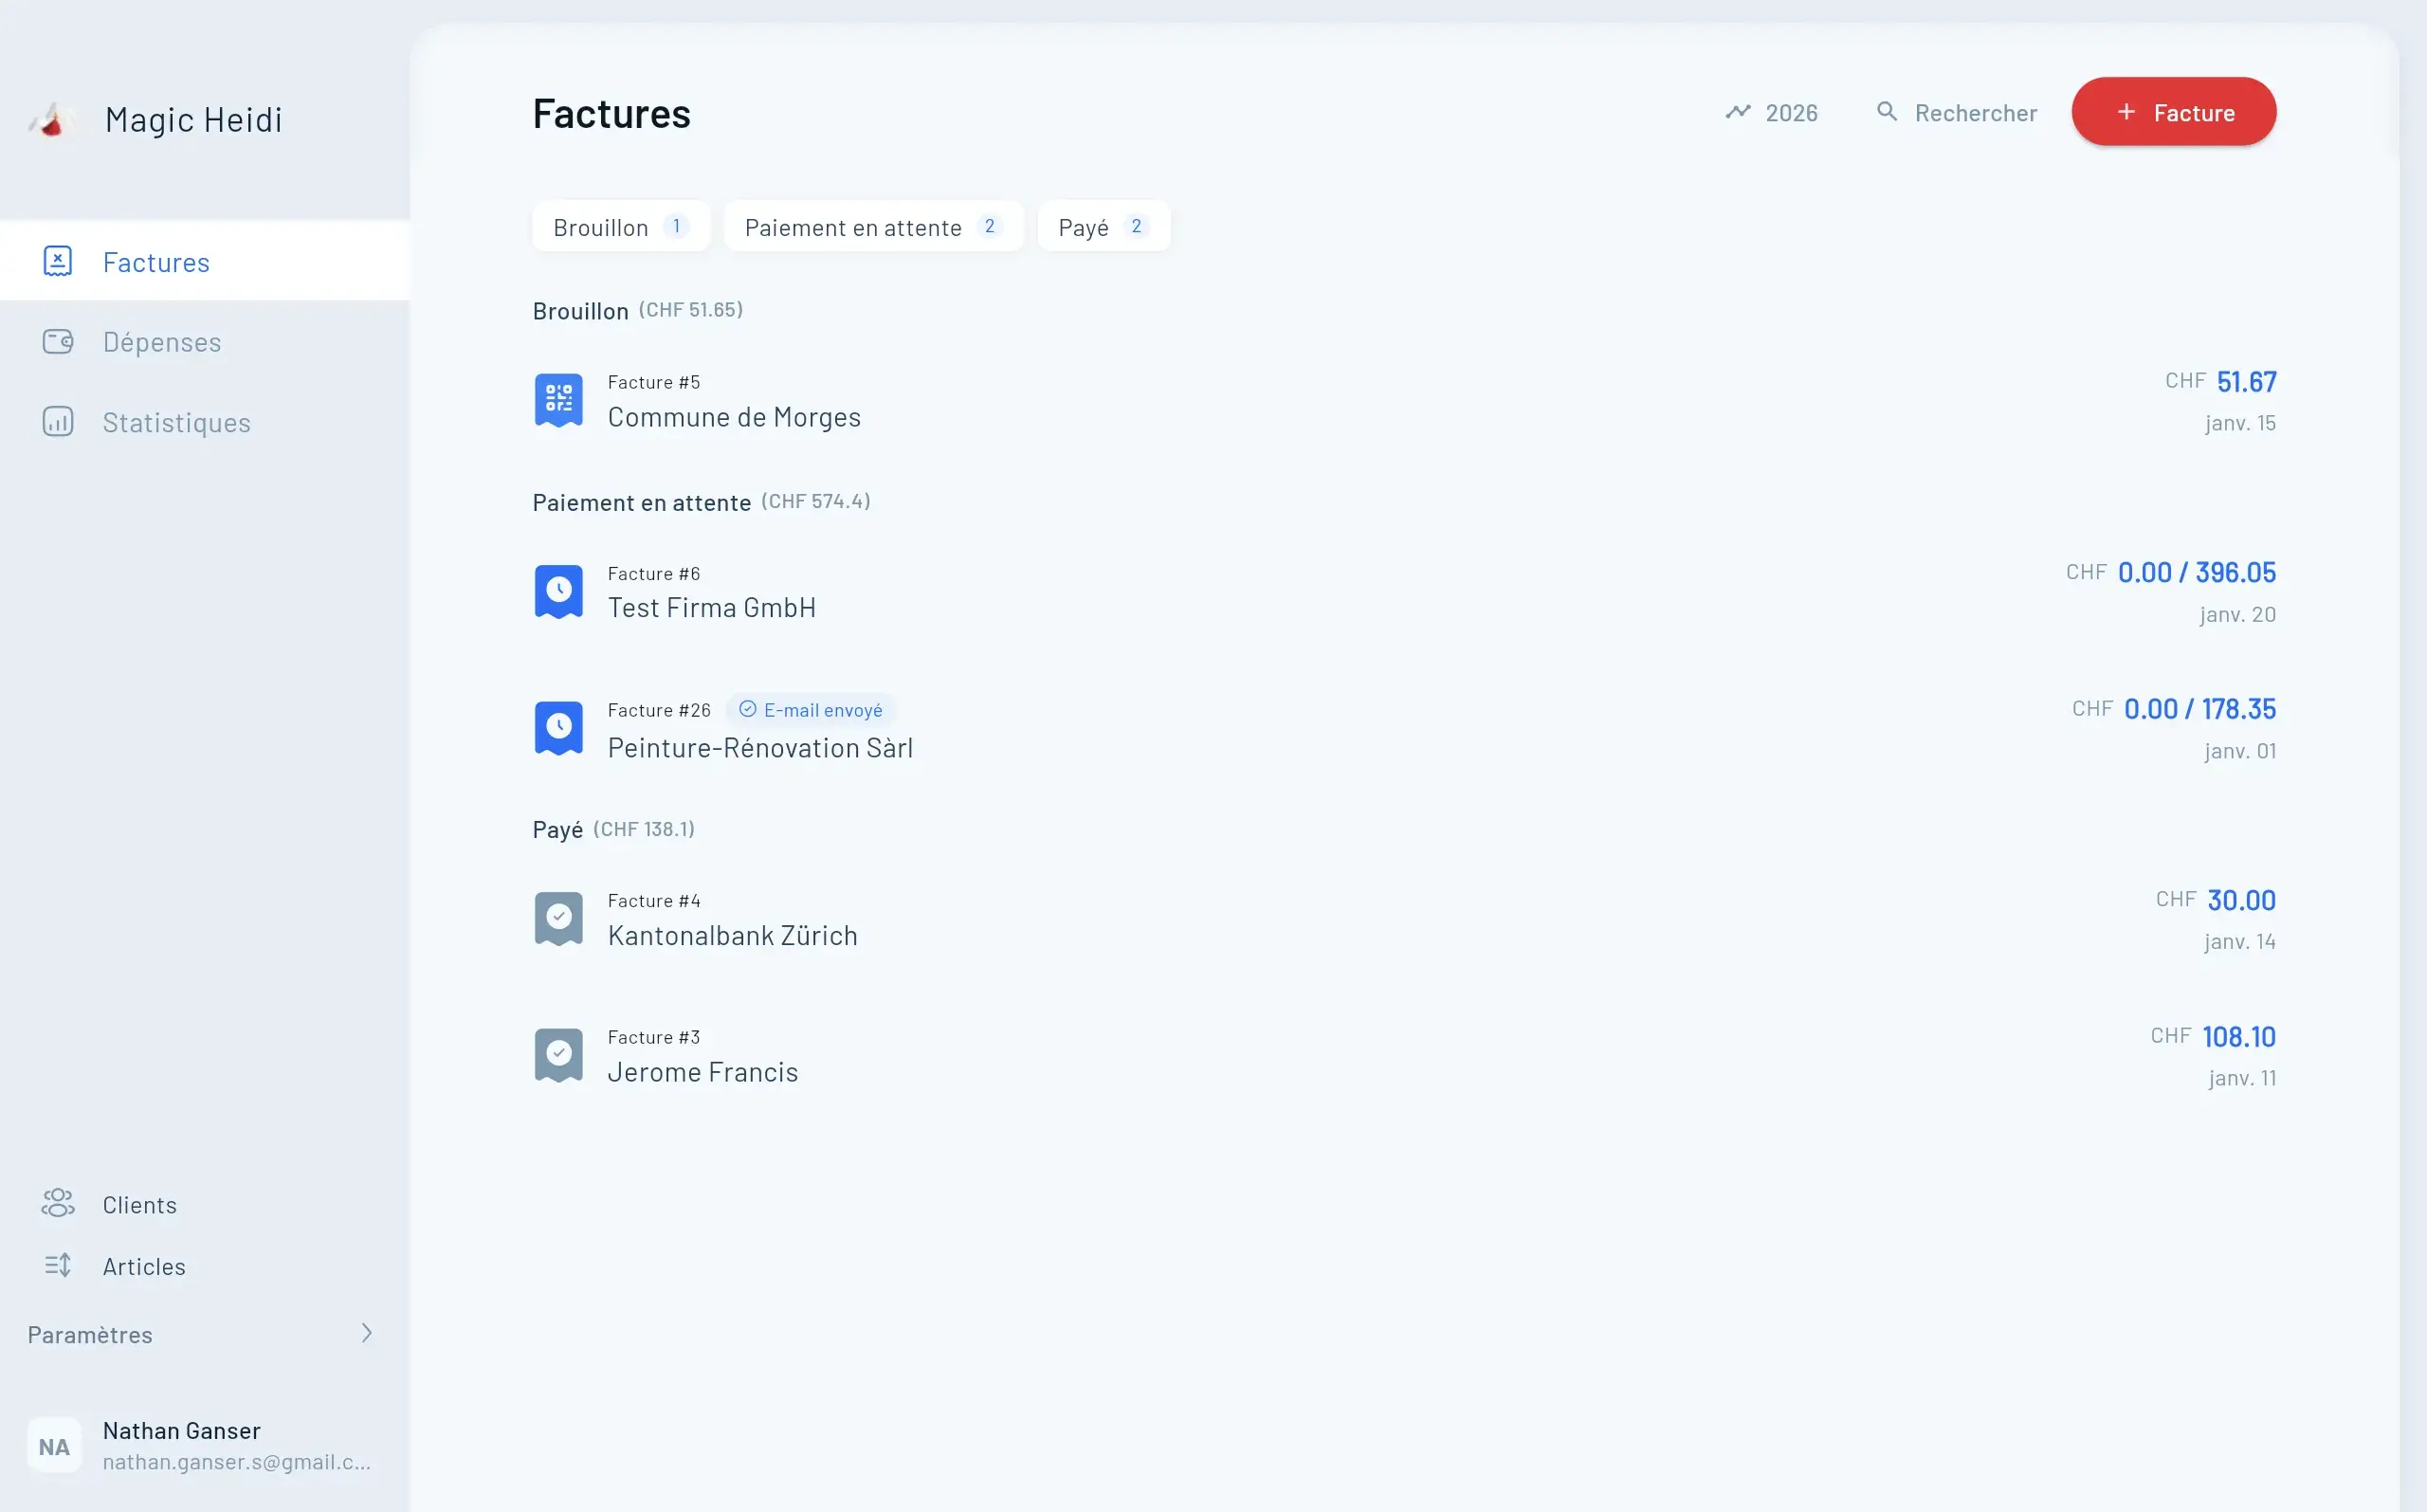
Beaucoup de freelances choisissent un compte, puis découvrent plus tard que :
- les paiements sont difficiles à rapprocher ;
- les reçus restent dans le téléphone ;
- les relances clients se font à la main ;
- la préparation fiscale devient une chasse au trésor.
C’est là que Magic Heidi prend tout son sens. L’outil ne remplace pas ta banque. Il fait en sorte que ton compte travaille avec ton activité.
Avec Magic Heidi pour freelances, l’import des relevés, la comptabilité et la facturation suisse, tu construis un processus cohérent au lieu d’empiler des outils isolés.
Pour un indépendant, le vrai critère n’est pas seulement “où est mon argent ?”, mais aussi “combien de temps me prend son suivi ?”.
Questions fréquentes sur le compte pro freelance
Un freelance en Suisse doit-il absolument avoir un compte professionnel ?
Pas toujours dès le premier jour. Mais dès que l’activité devient régulière, un compte séparé apporte de la clarté, facilite la comptabilité et donne un cadre plus professionnel.
Faut-il choisir une banque suisse ou un acteur multidevise ?
Tout dépend de ton activité. Pour une activité surtout locale en CHF, un compte suisse est souvent le plus logique. Pour des missions internationales, une solution multidevise peut apporter un vrai confort, souvent en complément.
Le prix mensuel suffit-il pour comparer les comptes ?
Non. Il faut regarder aussi les frais de change, la logique des paiements locaux, la facilité d’export et le temps administratif gagné ou perdu ensuite.
Puis-je avoir un setup simple tout en restant professionnel ?
Oui. Ce qui compte, ce n’est pas le discours marketing de la banque, mais un processus propre : factures claires, paiements retrouvables et comptabilité bien tenue.
Comment éviter le chaos bancaire avant la déclaration d’impôts ?
Sépare rapidement privé et pro, importe régulièrement tes relevés et utilise un outil qui rapproche factures, paiements et dépenses. C’est exactement le type de friction que Magic Heidi réduit.
Le meilleur compte est celui qui colle à ton quotidien
Pour un freelance suisse, le bon choix dépend du terrain, pas du slogan.
Si tu travailles surtout en Suisse et en CHF, cherche la simplicité locale et une bonne hygiène comptable.
Si tu travailles à l’international, pense davantage en termes de combinaison : un socle suisse propre, plus une solution multidevise si nécessaire.
Et si ton vrai objectif est de passer moins de temps sur l’administratif, ne choisis jamais le compte seul. Choisis le système complet : compte, facturation, rapprochement, reçus et comptabilité.
Notre recommandation pratique : commence par ta réalité opérationnelle, puis assure-toi que Magic Heidi puisse relier ce compte à un workflow simple et fiable.
Prêt à simplifier ta gestion freelance ?
Magic Heidi t'aide à relier compte, factures, relevés et dépenses dans un processus beaucoup plus propre — sans compliquer ton quotidien.
