Guía fiscal 2025/2026

Deducciones fiscales para autónomos: la guía completa

Los gastos justificados por tu actividad pueden reducir el beneficio. Revisa finalidad empresarial, parte privada, justificante y tratamiento fiscal de cada gasto.

Deducciones fiscales Suiza

Cifras clave 2025/2026

Antes de entrar en detalles, estos son los montos esenciales para optimizar tus deducciones fiscales este año.

💰

Pilar 3a (afiliado LPP)

CHF 7,258 máx.
📈

Pilar 3a (sin LPP)

CHF 36,288 máx. (20% del ingreso)
🧾

Umbral IVA obligatorio

CHF 100,000 de facturación

Novedad 2026: Aportaciones retroactivas

Desde 2026 puedes completar, bajo condiciones, lagunas del pilar 3a desde 2025, como máximo diez años atrás. Las anteriores a 2025 quedan excluidas. En el año de la aportación posterior debes haber satisfecho primero la aportación ordinaria máxima permitida. Necesitas ingresos laborales sujetos a AHV que den derecho a aportar tanto en el año de la laguna como en el de la aportación. El complemento anual está limitado a la aportación pequeña 3a y no puede superar la laguna admisible. Fuente: Oficina Federal de Seguros Sociales, BSV. El pilar 3a es previsión privada vinculada; BVG/LPP identifica la previsión profesional mediante una caja de pensiones.

Gastos deducibles

1. Costes de materiales y mercancías

Registra compras e inventario según el método contable aplicable

Compras directas

Materias primas, mercancías para reventa, servicios externos, gastos de envío

Variaciones de stock

Inventario al 1 de enero y 31 de diciembre. La diferencia ajusta tu resultado.

Pérdidas y descuentos

Pérdidas de mercancías, rebajas, descuentos, bonificaciones

Empleador

2. Gastos de personal

Si empleas personal, incluso a tiempo parcial

Salarios

Salarios y beneficios

Gastos de personal justificados por la actividad

  • Salarios brutos
  • Asignaciones y primas
  • Bonos y gratificaciones
  • Prestaciones en especie y regalos
Oficina de negocios suiza
Cotizaciones

Cotizaciones sociales empleador

Partes patronales obligatorias

  • AVS/AHV (vejez y supervivencia), AI/IV (invalidez), APG/EO (pérdida de ingresos): parte patronal
  • Seguro de desempleo (AC/ALV)
  • Asignaciones familiares (AF/FAK)
  • Previsión profesional (LPP): parte patronal
Documentos administrativos
Optimización fiscal

3. Amortizaciones y provisiones

La amortización y las provisiones admisibles siguen reglas distintas. Comprueba la base y los requisitos antes de deducir.

Análisis financiero Magic Heidi

Tasas de amortización decreciente (AFC A/1995)

Los tipos normales siguientes se aplican al valor contable. Sobre el coste de adquisición se reducen, en principio, a la mitad. Revisa clasificación, uso profesional y procedimientos cantonales especiales. Fuente: ficha oficial AFC.

ActivoTasa anual
Material informático40%
Vehículos a motor40%
Mobiliario profesional25%
Máquinas de producción30%
Herramientas45%
Patentes y licencias40%

Ejemplo ficticio: Un ordenador de CHF 2,000 se amortiza así:

  • Año 1: CHF 800 (40% de 2,000)
  • Año 2: CHF 480 (40% de 1,200)
  • Año 3: CHF 288 (40% de 720)

Periodificaciones y provisiones no son lo mismo

Con contabilidad por devengo, los servicios ya recibidos sin facturar y los gastos anticipados se asignan al período correcto. Son periodificaciones, no provisiones fiscalmente libres. La contabilidad de cobros y pagos requiere revisar su propio método.

Una factura dudosa no se amortiza automáticamente al 100 % después de un año. Documenta riesgo de impago y corrección de valor. Las provisiones del art. 29 DBG, Ley del impuesto federal directo exigen motivos legales; revierte las que ya no estén justificadas. Los intereses de deuda empresarial son distintos del reembolso del capital, que no es deducible.

Gastos generales

4. Gastos generales
deducibles

Todos los gastos corrientes relacionados con tu actividad profesional

Local y oficina en casa

Alquiler, coworking, suministros y mantenimiento. Para oficina en casa: justifica necesidad profesional, uso y reparto razonable de costes; revisa la práctica cantonal. La proporción de superficie no garantiza una deducción.

  • Alquiler de oficina o taller
  • Alquiler de espacio coworking
  • Electricidad, calefacción, agua
  • Parte proporcional del alquiler privado

Vehículos y transporte

Lleva un libro de ruta para justificar la distribución privado/profesional.

  • Combustible (parte profesional)
  • Mantenimiento y reparaciones
  • Seguro del vehículo
  • Kilómetros profesionales según el método aplicable

Marketing y comunicación

Todos tus gastos para promocionar tu actividad.

  • Publicidad y redes sociales
  • Sitio web y hosting
  • Impresiones y folletos
  • Regalos razonables a clientes

Gastos administrativos

La infraestructura de tu actividad diaria.

  • Contabilidad y fiduciaria
  • Software y suscripciones
  • Material de oficina
  • Telecomunicaciones
Previsión

5. Pilar 3a: tu palanca de optimización

Comprueba el máximo que te corresponde y el derecho a aportar; el dinero queda vinculado a la previsión.

Seguridad y previsión suiza

Importes deducibles 2025/2026

SituaciónMonto máximo
Afiliado a una caja de pensiones (LPP)CHF 7,258 por año
No afiliado a una caja de pensionesHasta el 20% del ingreso laboral determinante, máximo CHF 36,288

Novedad 2026: Aportaciones retroactivas

Desde 2026 puedes completar lagunas desde 2025 con los requisitos anteriores. El complemento total por año está limitado a la aportación pequeña; no toda falta de pago anterior puede recuperarse.

Ejemplo ficticio condicionado: Solo aportaste CHF 3,000 en 2025 en lugar del máximo. En 2026 puedes aportar:

  • CHF 7,258 (cotización 2026)
  • + CHF 4,258 (recuperación 2025)
  • = CHF 11,516 deducibles

El ejemplo presupone afiliación a una caja de pensiones, derecho a aportar en ambos años y los demás requisitos del complemento. La entidad comprueba la solicitud. No se pueden completar libremente años anteriores a 2025.

Atención

6. Parte privada de gastos mixtos

Algunos gastos sirven tanto para tu actividad como para tu vida personal. Solo puedes deducir la parte profesional.

Vehículo personal

Registro de kilómetros y reparto efectivo o kilómetros profesionales según el método aplicable

Teléfono e internet

Documenta el uso profesional real; no hay un porcentaje seguro general

Comidas de negocios

Solo con clientes/socios, con justificante y participantes

7. Errores comunes a evitar

Evita errores de registro y deducción que pueden generar correcciones y requerimientos.

🏦

Cuentas mezcladas

Abre una cuenta bancaria dedicada
📄

Justificantes perdidos

Guarda todo durante 10 años
⚠️

Amortizaciones excesivas

Respeta las tasas AFC

Lista completa de errores a evitar

  • Mezclar cuentas privada y profesional. Abre una cuenta bancaria dedicada a tu actividad.
  • Olvidar ingresos. Incluso montos pequeños, ingresos extranjeros, intereses bancarios.
  • Perder justificantes. Guarda todas tus facturas y recibos durante 10 años.
  • Confundir gasto privado y profesional. Una cena familiar no es una comida de negocios.
  • Sobreestimar amortizaciones. Respeta las tasas AFC. Una inspección puede recalcular varios años.
  • Olvidar el IVA. Revisa el volumen determinante, las prestaciones y excepciones para saber si debes registrarte; no todo ingreso cuenta igual. Consulta las bases del IVA.

¿Ejerces tu actividad por cuenta propia junto a un empleo? Estas deducciones también valen para ti: consulta nuestra guía autónomo y asalariado en Suiza.

8. Comprueba tu plazo de declaración

Lee el requerimiento de tu período fiscal y las instrucciones cantonales. Plazo y prórroga pueden variar por persona, forma jurídica y año. Solicita la extensión a tiempo. No existe aquí una multa fija general de CHF 100 a 150: intereses, requerimientos y sanciones tienen requisitos distintos.

Checklist rápido
antes de enviar

Antes de enviar tu declaración, revisa estos puntos esenciales para maximizar tus deducciones.

🇨🇭 Requisitos revisados
📋 Justificantes archivados
🏠 Oficina en casa calculada
🚗 Parte profesional justificada
✅
Compras contabilizadas

Todas las compras profesionales

📊
Amortizaciones calculadas

Con las tasas AFC

📦
Inventario de stock

Al 31 de diciembre

💰
Pilar 3a aportado

Antes del 31 de diciembre

Simplifica tu día a día

Simplifica el seguimiento de gastos

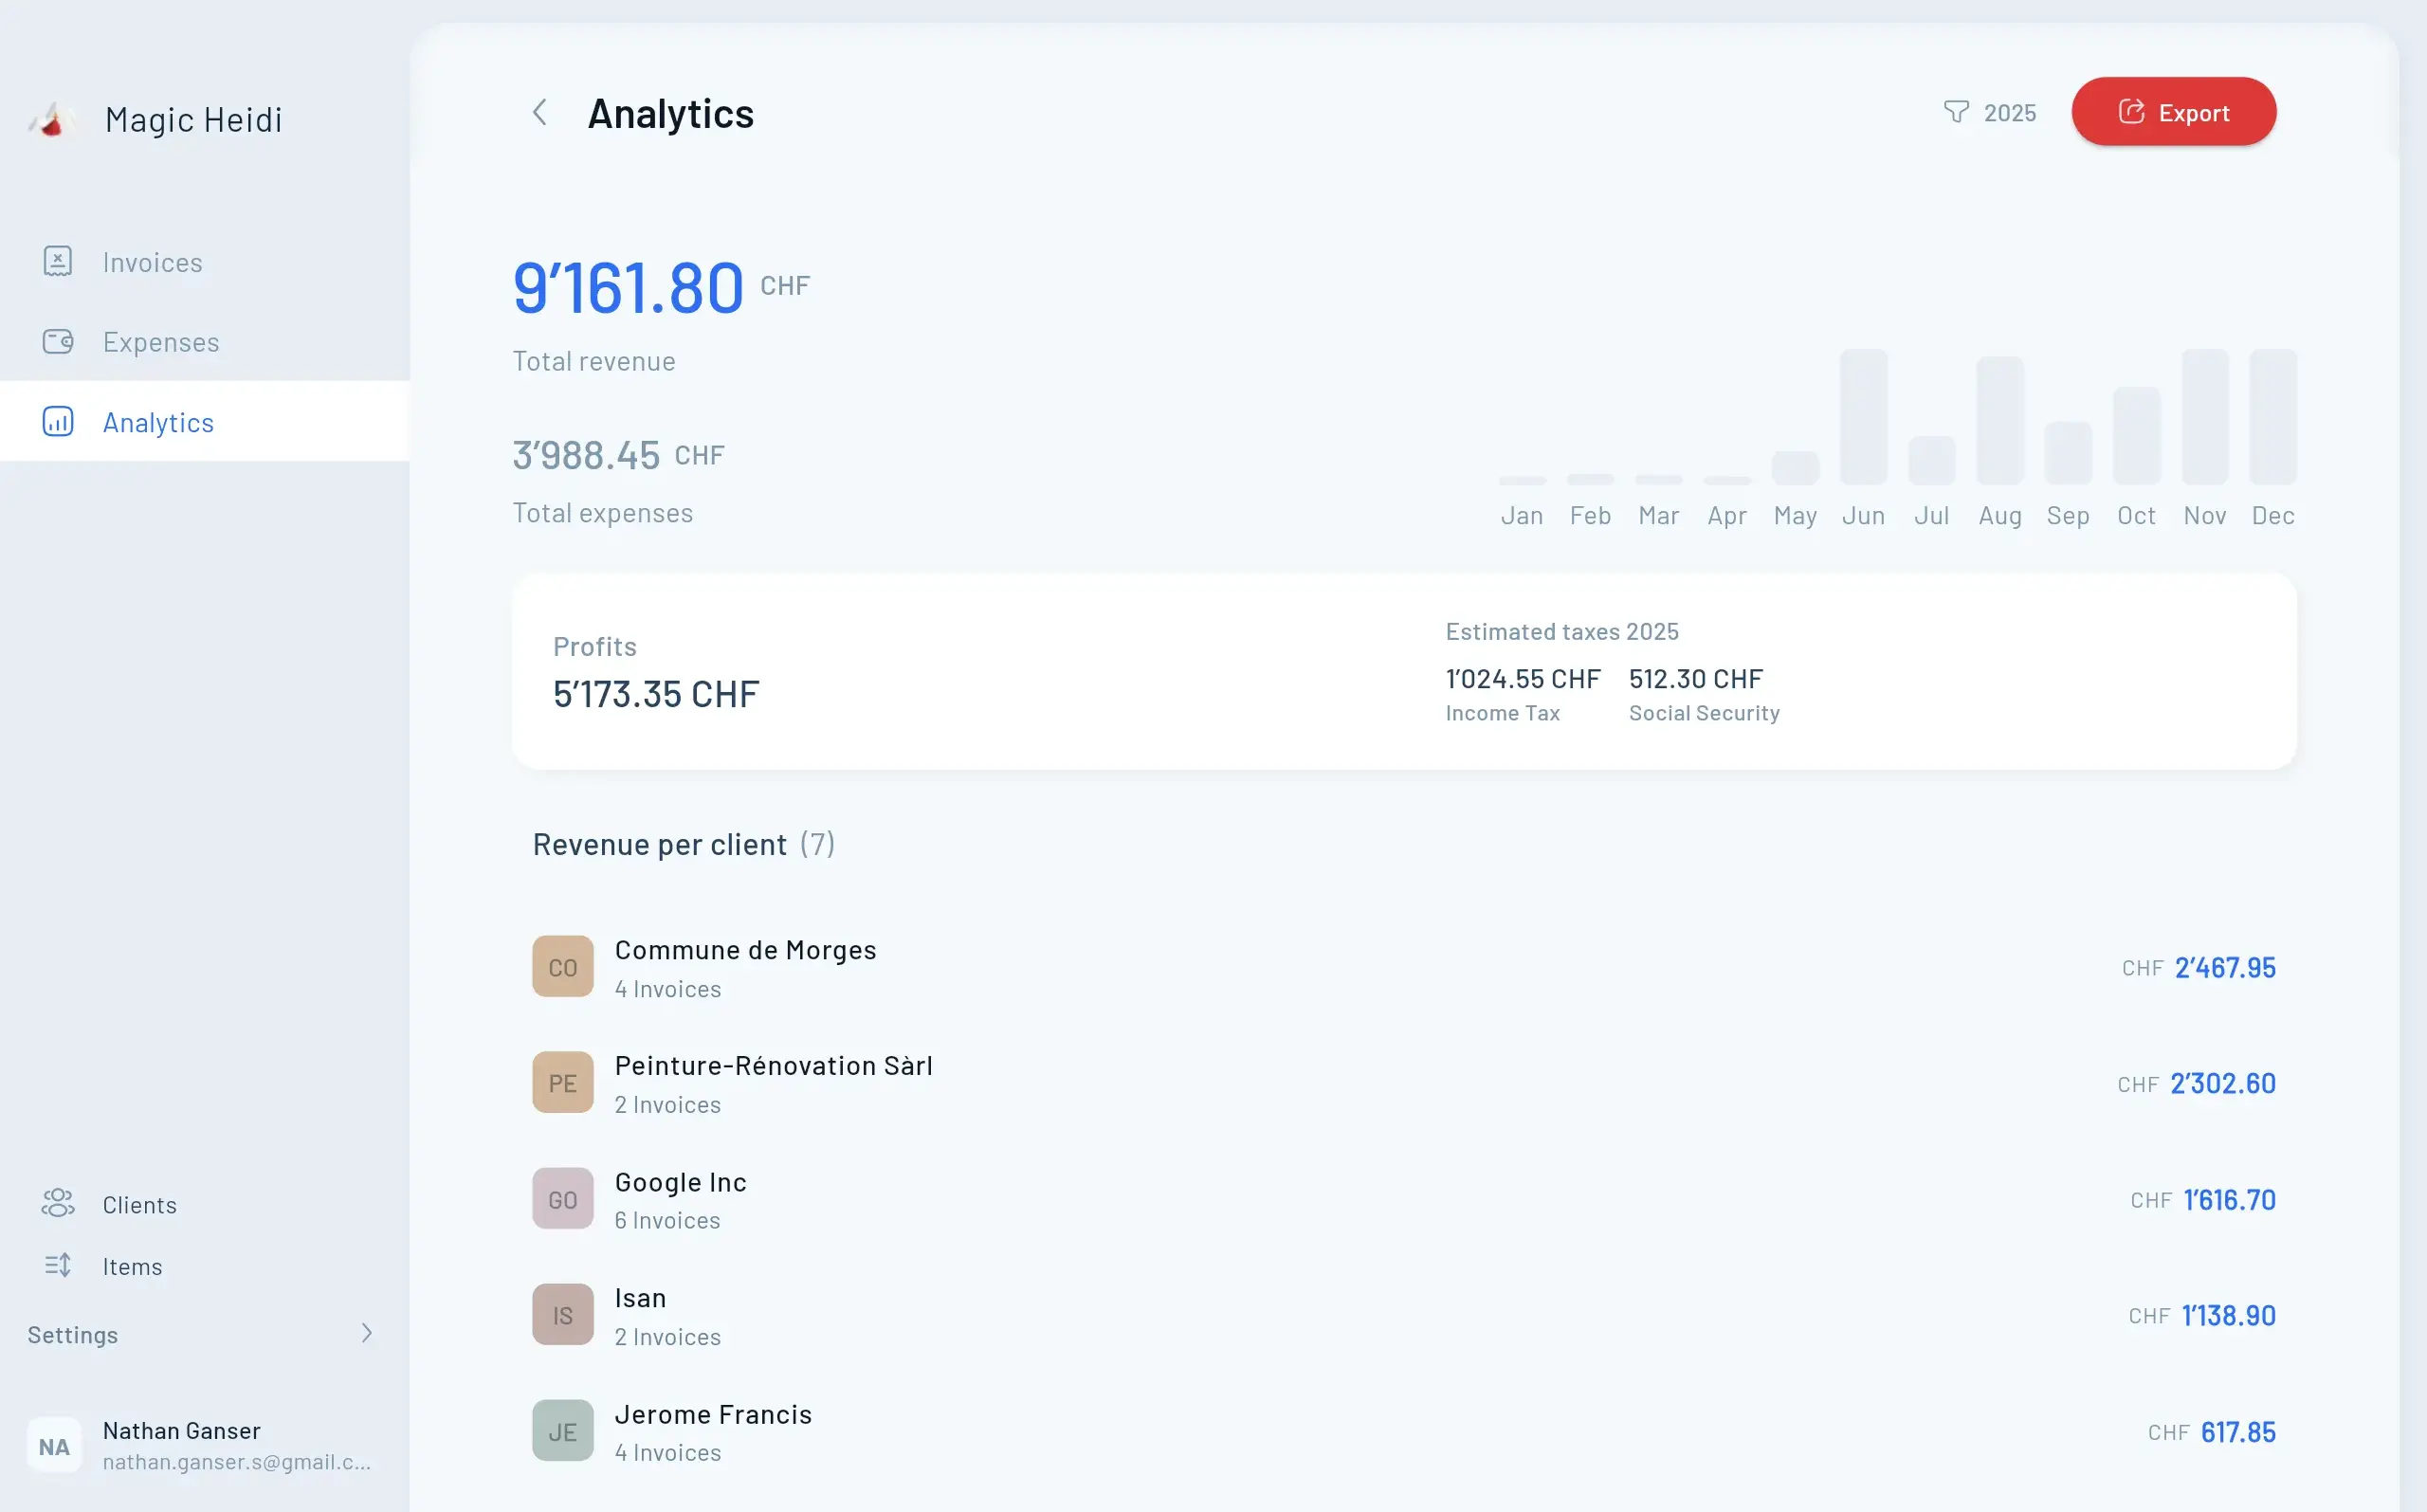
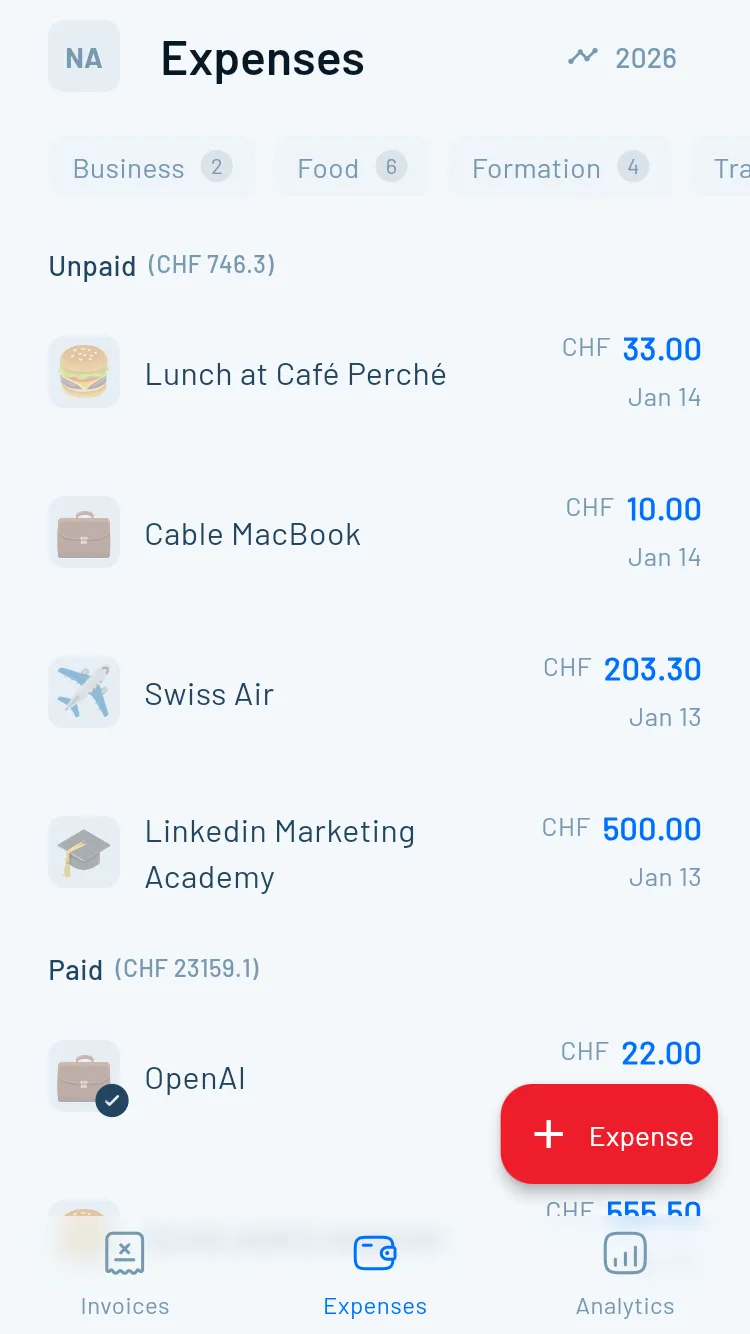
Controlar todas estas deducciones requiere organización. Magic Heidi te permite escanear facturas, categorizar gastos y exportar tu contabilidad en pocos clics.

Magic Heidi escaneo de gastos
FAQ

Preguntas frecuentes

¿Puedo deducir mi suscripción al gimnasio?

Una suscripción de gimnasio corresponde, en principio, a la vida privada. Ser entrenador no la hace íntegramente deducible: hay que revisar el vínculo concreto y la parte privada.

¿Cuánto tiempo guardar mis justificantes?

Libros y justificantes se conservan, en principio, diez años desde el cierre del ejercicio. Conservación y prescripción fiscal son distintas; revisa plazos especiales y procedimientos abiertos.

Mi cónyuge me ayuda sin ser empleado. ¿Puedo remunerarlo?

Puedes remunerar trabajo realmente prestado y justificado por la actividad. Documenta tareas, prestación y una remuneración adecuada; se recomienda un acuerdo escrito como prueba. En principio, el contrato de trabajo también puede celebrarse verbal o tácitamente (art. 320 OR); deben respetarse las obligaciones especiales de forma y de información escrita. Aclara si existe empleo o servicio independiente y liquida salario u honorarios y cotizaciones conforme al estatus real y las excepciones aplicables. Consulta SECO sobre la celebración del contrato.

A veces trabajo en cafeterías. ¿Son deducibles estos consumos?

Trabajar con un portátil no convierte la comida privada ordinaria en gasto empresarial. Revisa por separado sobrecostes justificados o una comida documentada con clientes.

¿Debo facturar IVA desde el primer franco?

El umbral general de CHF 100,000 se revisa considerando prestaciones y excepciones. Puede haber registro voluntario por debajo. Sin registro no indiques IVA suizo.

¿Cómo calcular la deducción por oficina en casa?

Una proporción de superficie puede servir de base de cálculo, pero no prueba el derecho a deducir. Revisa antes necesidad, uso empresarial, parte privada y práctica cantonal.

Mantén el control de tus finanzas

Prueba Magic Heidi gratis y simplifique tu contabilidad de autónomo

Fuentes de referencia: 1 de noviembre de 2026. Bases: arts. 27–29 y 34 DBG, BSV sobre el pilar 3a y conservación de documentos. Guías complementarias: teléfono y viajes.