Magic Heidi
Švicarske stope PDV-a 2026: vaš kompletan vodič za usklađenost
Ako vodite firmu u Švicarskoj – ili prodajete švicarskim klijentima – razumijevanje PDV-a (njem. MWST) je neophodno. Ono je ključno za usklađenost, ispravno formiranje cijena i izbjegavanje kazni do CHF 800'000.
Dobra vijest? Švicarski PDV je jednostavan čim upoznate pravila. Ovaj vodič pokriva sve: aktuelne stope, promjene koje dolaze 2028, obaveze registracije, rokove za predaju i praktične korake za usklađenost.
Aktuelne švicarske stope PDV-a (2026-2027)
Od 1. januara 2024. u Švicarskoj važe revidirane stope PDV-a nakon reforme AHV-a (penzijsko i nasljedno osiguranje). Ove stope ostaju na snazi do 2027:
| Vrsta stope | Aktuelna stopa | Odnosi se na |
|---|---|---|
| Standardna stopa | 8,1% | Većina roba i usluga |
| Snižena stopa | 2,6% | Prehrambeni proizvodi, bezalkoholna pića, knjige, novine, lijekovi, menstrualni proizvodi |
| Stopa za smještaj | 3,8% | Hotelska noćenja, B&B, sličan smještaj |
| Nulta stopa | 0% | Izvoz robe |
Važna promjena 2025: Od 1. januara 2025. proizvodi za menstrualnu higijenu (tamponi, ulošci, menstrualne čašice) podliježu sniženoj stopi od 2,6% umjesto standardne stope od 8,1%.
Šta se promijenilo u odnosu na prethodne stope?
Za poređenje, povećanja iz 2024:
- Standardna stopa: 7,7% → 8,1% (+0,4%)
- Snižena stopa: 2,5% → 2,6% (+0,1%)
- Stopa za smještaj: 3,7% → 3,8% (+0,1%)
Ova povećanja finansiraju švicarski penzioni sistem i osiguravaju dugoročnu stabilnost socijalnog osiguranja.
Od 2028: izglasano povećanje stopa
Zabilježite: za finansiranje 13. AHV penzije PDV bi trebalo da poraste od 1. januara 2028.
Stope od 2028
| Vrsta stope | Aktuelno (2026-2027) | Od 2028 | Povećanje |
|---|---|---|---|
| Standardna stopa | 8,1% | 8,5% | +0,4% |
| Snižena stopa | 2,6% | 2,6% | nepromijenjeno |
| Stopa za smještaj | 3,8% | 4,0% | +0,2% |
Važno: Parlament je ovo povećanje usvojio 19. juna 2026. Narodni referendum je predviđen za 29. novembar 2026; povećanje stupa na snagu najranije 1. januara 2028.
Šta sada treba da uradite
- Ažurirajte finansijske prognoze sa 8,5% od 2028
- Preispitajte strategiju cijena za dugoročne ugovore
- Pratite rezultat referenduma u novembru 2026
- Planirajte ažuriranja sistema, ako su vam stope PDV-a fiksno unesene
Morate li se registrovati za švicarski PDV?
Ne mora se svaka firma registrovati za PDV. Ovako provjeravate svoju obavezu.
Pragovi za registraciju
Firme općenito:
- Registracija je obavezna kada godišnji promet od oporezivih usluga u Švicarskoj pređe CHF 100'000
Neprofitne organizacije, volonterska sportska/kulturna udruženja:
- Registracija je obavezna kod godišnjeg prometa preko CHF 250'000
Ključno pravilo za strane firme
Kao firma sa sjedištem izvan Švicarske morate uzeti u obzir svoj globalni godišnji promet, ne samo prodaju u Švicarskoj. To znači da se većina međunarodnih firmi sa oporezivim transakcijama u Švicarskoj mora registrovati – čak i uz mali švicarski promet.
Rokovi za registraciju
- Rok: U roku od 30 dana od nastanka poreske obaveze
- Vrijeme obrade: Otprilike 4 sedmice do dobijanja vašeg švicarskog PDV broja
- Kazna za kašnjenje: Novčane kazne i sankcije kod nepoštovanja roka od 30 dana
Obaveza fiskalnog zastupanja
Sve strane firme koje posluju u Švicarskoj moraju imenovati fiskalnog zastupnika (Fiskalvertreter) – osobu ili firmu sa sjedištem u Švicarskoj koja je odgovorna za vašu PDV usklađenost. Taj zastupnik za vas vodi komunikaciju sa ESTV-om (švicarska Savezna porezna uprava).
Važne izmjene zakona o PDV-u 2025
Dana 1. januara 2025. stupile su na snagu značajne novine u švicarskom zakonu o PDV-u. Evo šta je novo.
Oporezivanje platformi
Online tržišta sada preuzimaju PDV za prodaju. Platforma – a ne pojedinačni prodavci – postaje obveznik registracije i obračuna.
Proširena oslobođenja
Nova oslobođenja obuhvataju ambulantne klinike, usluge koordinacije, putničke usluge, kulturna dešavanja i kućnu njegu.
Menstrualni proizvodi
Proizvodi za menstrualnu higijenu sada podliježu sniženoj stopi od 2,6% umjesto 8,1%, što znatno smanjuje troškove.
1. Oporezivanje platformi (važno za e-commerce prodavce)
Švicarska je uvela koncept „Deemed Supplier" za prodaju preko online tržišta.
Šta to znači: Ako prodajete robu preko platformi kao što su Amazon, eBay ili druga tržišta, sama platforma – a ne vi – postaje odgovorna za registraciju i obračun PDV-a.
Posljedica: Pojedinačnim prodavcima možda više nije potrebna posebna PDV registracija za prodaju preko platformi. Ipak, ostajete odgovorni za PDV kod direktne prodaje preko vlastite web stranice ili drugih kanala.
2. Proširena oslobođenja od PDV-a
Nova oslobođenja (bez odbitka pretporeza) sada obuhvataju:
- Ambulantne klinike i dnevne klinike za medicinske tretmane
- Usluge koordinacije u vezi s medicinskim tretmanom (Managed Care)
- Putničke usluge koje preprodaju domaće i strane turističke agencije
- Aktivno učešće na kulturnim dešavanjima
- Stavljanje infrastrukture na raspolaganje ljekarima s dopuštenjem rada u bolnici
- Privatne usluge kućne njege (Spitex)
- Ustupanje osoblja od strane neprofitnih organizacija
Bez odbitka pretporeza znači da ne možete tražiti povrat PDV-a plaćenog na povezane poslovne troškove – uračunajte to u svoje cijene.
Kada obračunati PDV: najvažnija pravila
Razumjeti kada treba obračunati švicarski PDV ključno je za usklađenost.
Obračunajte švicarski PDV kada su ispunjena sva tri uslova:
- ✅ Registrovani ste za švicarski PDV
- ✅ Usluga je oporeziva u Švicarskoj (prema pravilima o mjestu oporezivanja)
- ✅ Usluga nije oslobođena niti oporezovana nultom stopom
Pravila o mjestu oporezivanja
Švicarski zakon o PDV-u određuje mjesto oporezivanja prema:
- Roba: Gdje se roba nalazi ili gdje se isporučuje
- Usluge: Obično u sjedištu primaoca usluge (B2B) ili u sjedištu pružaoca usluge (B2C)
Važno: Švicarska klasifikuje iznajmljivanje, popravke, instalaterske i građevinske radove kao isporuke (a ne usluge), što utiče na mjesto oporezivanja. To se razlikuje od pravila EU.
Izuzetak kod digitalnih usluga
Za digitalne usluge, telekomunikacije i e-commerce:
- B2B prodaja: Generalno nije potreban švicarski PDV ako možete dokazati poslovni status kupca
- B2C prodaja: Pokreće obavezu registracije za švicarski PDV čim pređete CHF 100'000 globalnog prometa
Pravilo „privlačenja": Već jedna jedina B2C prodaja čini sav vaš promet (B2B i B2C) u Švicarskoj oporezivim i zahtijeva registraciju. To je strože od pravila EU.
Usklađenost sa švicarskim PDV-om:
obračun i fakturisanje
Učestalost obračuna zavisi od veličine firme i istorije usklađenosti.
Učestalost obračuna
Odaberite ritam obračuna koji odgovara veličini vaše firme i istoriji usklađenosti.
- Kvartalno: standard za većinu firmi (rok od 60 dana)
- Mjesečno: za firme s viškom pretporeza
- Polugodišnje: male firme s posebnim sistemom
- Godišnje: mala i srednja preduzeća s besprijekornom usklađenošću (novo 2025)
Zahtjevi za račune
Svaki švicarski račun s PDV-om mora sadržati ove obavezne elemente.
- Švicarski PDV broj (CHE-XXX.XXX.XXX MWST/TVA/IVA)
- Naziv firme, adresa i podaci o klijentu
- Datum računa i opis usluge
- Neto iznosi, stope PDV-a i ukupni iznosi jasno iskazani
Obaveza čuvanja
Vodite kompletnu dokumentaciju radi usklađenosti.
- Svu PDV dokumentaciju čuvati 10 godina
- Uključiti izdate i primljene račune
- Čuvati bankovne izvode i ugovore
- Arhivirati uvoznu/izvoznu dokumentaciju
Odbitak pretporeza: povrat PDV-a na poslovne troškove
Kao firma registrovana za PDV, po pravilu možete odbiti PDV plaćen na poslovne nabavke od PDV-a naplaćenog klijentima.
Kako to funkcioniše
Primjer: Klijentu ispostavite račun na CHF 10'810 (CHF 10'000 + 8,1% PDV = CHF 810 PDV-a). Platili ste CHF 2'160 za materijal (CHF 2'000 + CHF 160 PDV-a).
- Naplaćeni PDV: CHF 810
- Plaćeni pretporez: CHF 160
- Neto PDV koji dugujete ESTV-u: CHF 650
Šta možete odbiti
Pretporez je odbitan za nabavke namijenjene pružanju oporezivih usluga:
- ✅ Kancelarijski materijal i oprema
- ✅ Profesionalne usluge (knjigovodstvo, pravo)
- ✅ Marketing i oglašavanje
- ✅ Poslovna putovanja
- ✅ Sirovine i zalihe
Šta ne možete odbiti
Pretporez nije odbitan za:
- ❌ Nabavke povezane s uslugama oslobođenim poreza
- ❌ Privatne troškove
- ❌ Ugošćavanje i poklone (uz izuzetke)
Kazne i posljedice kod neusklađenosti
Švicarske kazne za PDV treba shvatiti ozbiljno. Evo šta rizikujete.
Iznosi kazni
| Vrsta prekršaja | Maksimalna kazna |
|---|---|
| Teška utaja PDV-a | CHF 800'000 |
| Greške iz nehata | CHF 200'000 |
| Manje greške | CHF 20'000 |
Zatezna kamata
Aktuelna stopa: 4,75% godišnje na neizmirene iznose PDV-a (stanje januar 2024)
Česti prekršaji
Najčešći problemi koji izazivaju kazne:
- Propuštena registracija u roku od 30 dana od nastanka poreske obaveze
- Kasna predaja obračuna PDV-a (nakon roka od 60 dana)
- Pogrešne stope PDV-a primijenjene na robu/usluge
- Nedostajući podaci na računima (nepotpuna dokumentacija)
- Netačan obračun (prenizak prijavljen promet ili previsok traženi pretporez)
Kako izbjeći kazne
- Postavite podsjetnike u kalendaru za rokove predaje
- Koristite knjigovodstveni softver koji ispravno obrađuje švicarski PDV
- Sprovodite redovne interne provjere
- Kod složenih situacija konsultujte poreskog savjetnika
- Vodite preciznu evidenciju 10 godina
Česta oslobođenja od PDV-a objašnjena
Razumijevanje oslobođenja sprječava prekomjerno naplaćivanje klijentima i pomaže kod ispravnog formiranja cijena.
Oslobođeno poreza bez odbitka pretporeza
Zdravstvo, finansijske usluge, obrazovanje, kulturne usluge, nekretnine, turističke agencije. Ne možete odbiti pretporez na povezane troškove.
Nulta stopa (uz odbitak pretporeza)
Izvoz robe, međunarodni transport, prekogranične usluge. Možete odbiti pretporez, a da ne obračunavate PDV.
Oslobođeno poreza bez odbitka pretporeza
Ove usluge su oslobođene PDV-a, ali ne možete odbiti pretporez na povezane troškove:
- Zdravstvene i bolničke usluge (prošireno 2025)
- Finansijske usluge (banke, osiguranja)
- Obrazovanje i obuka
- Kulturne usluge (određene vrste)
- Transakcije s nekretninama
- Usluge turističkih agencija (novo od 2025)
Formiranje cijena: Uračunajte neodbitne troškove PDV-a u svoje honorare.
Nulta stopa (potpuno oslobođeno uz odbitak pretporeza)
Ove usluge su oslobođene PDV-a, a vi možete odbiti pretporez na povezane troškove:
- Izvoz robe
- Usluge međunarodnog transporta
- Određene prekogranične usluge
Konkurentska prednost: Niži troškovi, jer tražite povrat pretporeza a ne obračunavate PDV.
Scenariji iz prakse: PDV u primjeni
Realistični primjeri za razumijevanje kako se švicarski PDV primjenjuje na različite poslovne situacije.
Scenarij 1: Samostalna konsultantica
Situacija: Vi ste marketinška konsultantica sa sjedištem u Zürichu i godišnjim prometom od CHF 120'000.
Obaveza PDV-a: Da (prelazi prag od CHF 100'000)
Šta treba uraditi:
- Registrovati se za PDV u roku od 30 dana od dostizanja CHF 100'000
- Odmah obračunavati 8,1% na sve račune
- Obračunavati kvartalno (rok od 60 dana)
- Tražiti povrat pretporeza na poslovne troškove (softver, coworking prostor itd.)
Primjer računa: honorar za projekat CHF 5'000 → naplatiti CHF 5'405 (CHF 5'000 + CHF 405 PDV-a)
Scenarij 2: E-commerce shop (međunarodni)
Situacija: Vi ste njemački online trgovac koji prodaje elektroniku švicarskim potrošačima uz CHF 150'000 godišnjeg švicarskog prometa.
Obaveza PDV-a: Da (računa se globalni promet; prelazi CHF 100'000)
Šta treba uraditi:
- Imenovati švicarskog fiskalnog zastupnika
- Registrovati se za švicarski PDV
- Obračunavati 8,1% na robu isporučenu u Švicarsku
- Kod prodaje preko platformi (Amazon) provjeriti da li platforma preuzima PDV
- Obračunavati kvartalno
Dodatna komplikacija: Za fizičku robu mogu nastati i švicarske carinske naknade – uskladite se s logističkim partnerom.
Scenarij 3: Ugostiteljski objekat za smještaj
Situacija: Vodite bed & breakfast u Luzernu s godišnjim prometom od CHF 80'000.
Obaveza PDV-a: Ne (ispod praga od CHF 100'000)
Opcija: Dobrovoljna registracija (omogućava povrat pretporeza za renovacije, materijal)
Ako se registrujete: Na noćenja obračunavati stopu za smještaj od 3,8%
Brzi pregled: stope PDV-a na prvi pogled
Aktuelne stope do 2027. i planirane promjene za 2028.
Standardna stopa: 8,1%
Većina roba i usluga. Povećanje na 8,5% u 2028. godini (parlament izglasao, referendum u novembru 2026).
Snižena stopa: 2,6%
Prehrambeni proizvodi, knjige, lijekovi, menstrualni proizvodi. Povećanje na 2,8% u 2028. godini (planirano).
Smještaj: 3,8%
Hoteli, B&B, smještaj. Povećanje na 4,2% u 2028. godini (planirano).
Nulta stopa: 0%
Izvoz. Nije planirana promjena.
Vaša kontrolna lista za PDV usklađenost
Koristite ovu kontrolnu listu da ostanete u toku sa zahtjevima švicarskog PDV-a.
Početno postavljanje
- Izračunati godišnji promet radi utvrđivanja obaveze registracije
- Registrovati se u roku od 30 dana kod prelaska CHF 100'000
- Imenovati fiskalnog zastupnika (ako je sjedište izvan Švicarske)
- Podesiti evidenciju PDV-a u knjigovodstvenom sistemu
- Kreirati usklađene predloške računa
Tekuća usklađenost
- Obračunavati ispravnu stopu PDV-a na sve oporezive usluge
- Izdavati uredne račune sa svim obaveznim podacima
- Evidentirati pretporez na poslovne nabavke
- Predavati obračune u roku (kvartal standard: rok od 60 dana)
- Plaćati dugovani PDV ili blagovremeno tražiti povrat
- Čuvati svu dokumentaciju 10 godina
- Pratiti izmjene zakona (pretplatiti se na novosti ESTV-a)
Planiranje za budućnost
- Preispitati strategiju cijena za povećanja 2028
- Budžetirati veće troškove PDV-a od 2028
- Ažurirati ugovore s klijentima ako su stope u njima navedene
- Planirati ažuriranja sistema za nove stope
Kako Magic Heidi pojednostavljuje švicarski PDV
Ručno upravljanje PDV-om je naporno i podložno greškama. Magic Heidi automatizuje zahtjevan posao za švicarske firme.
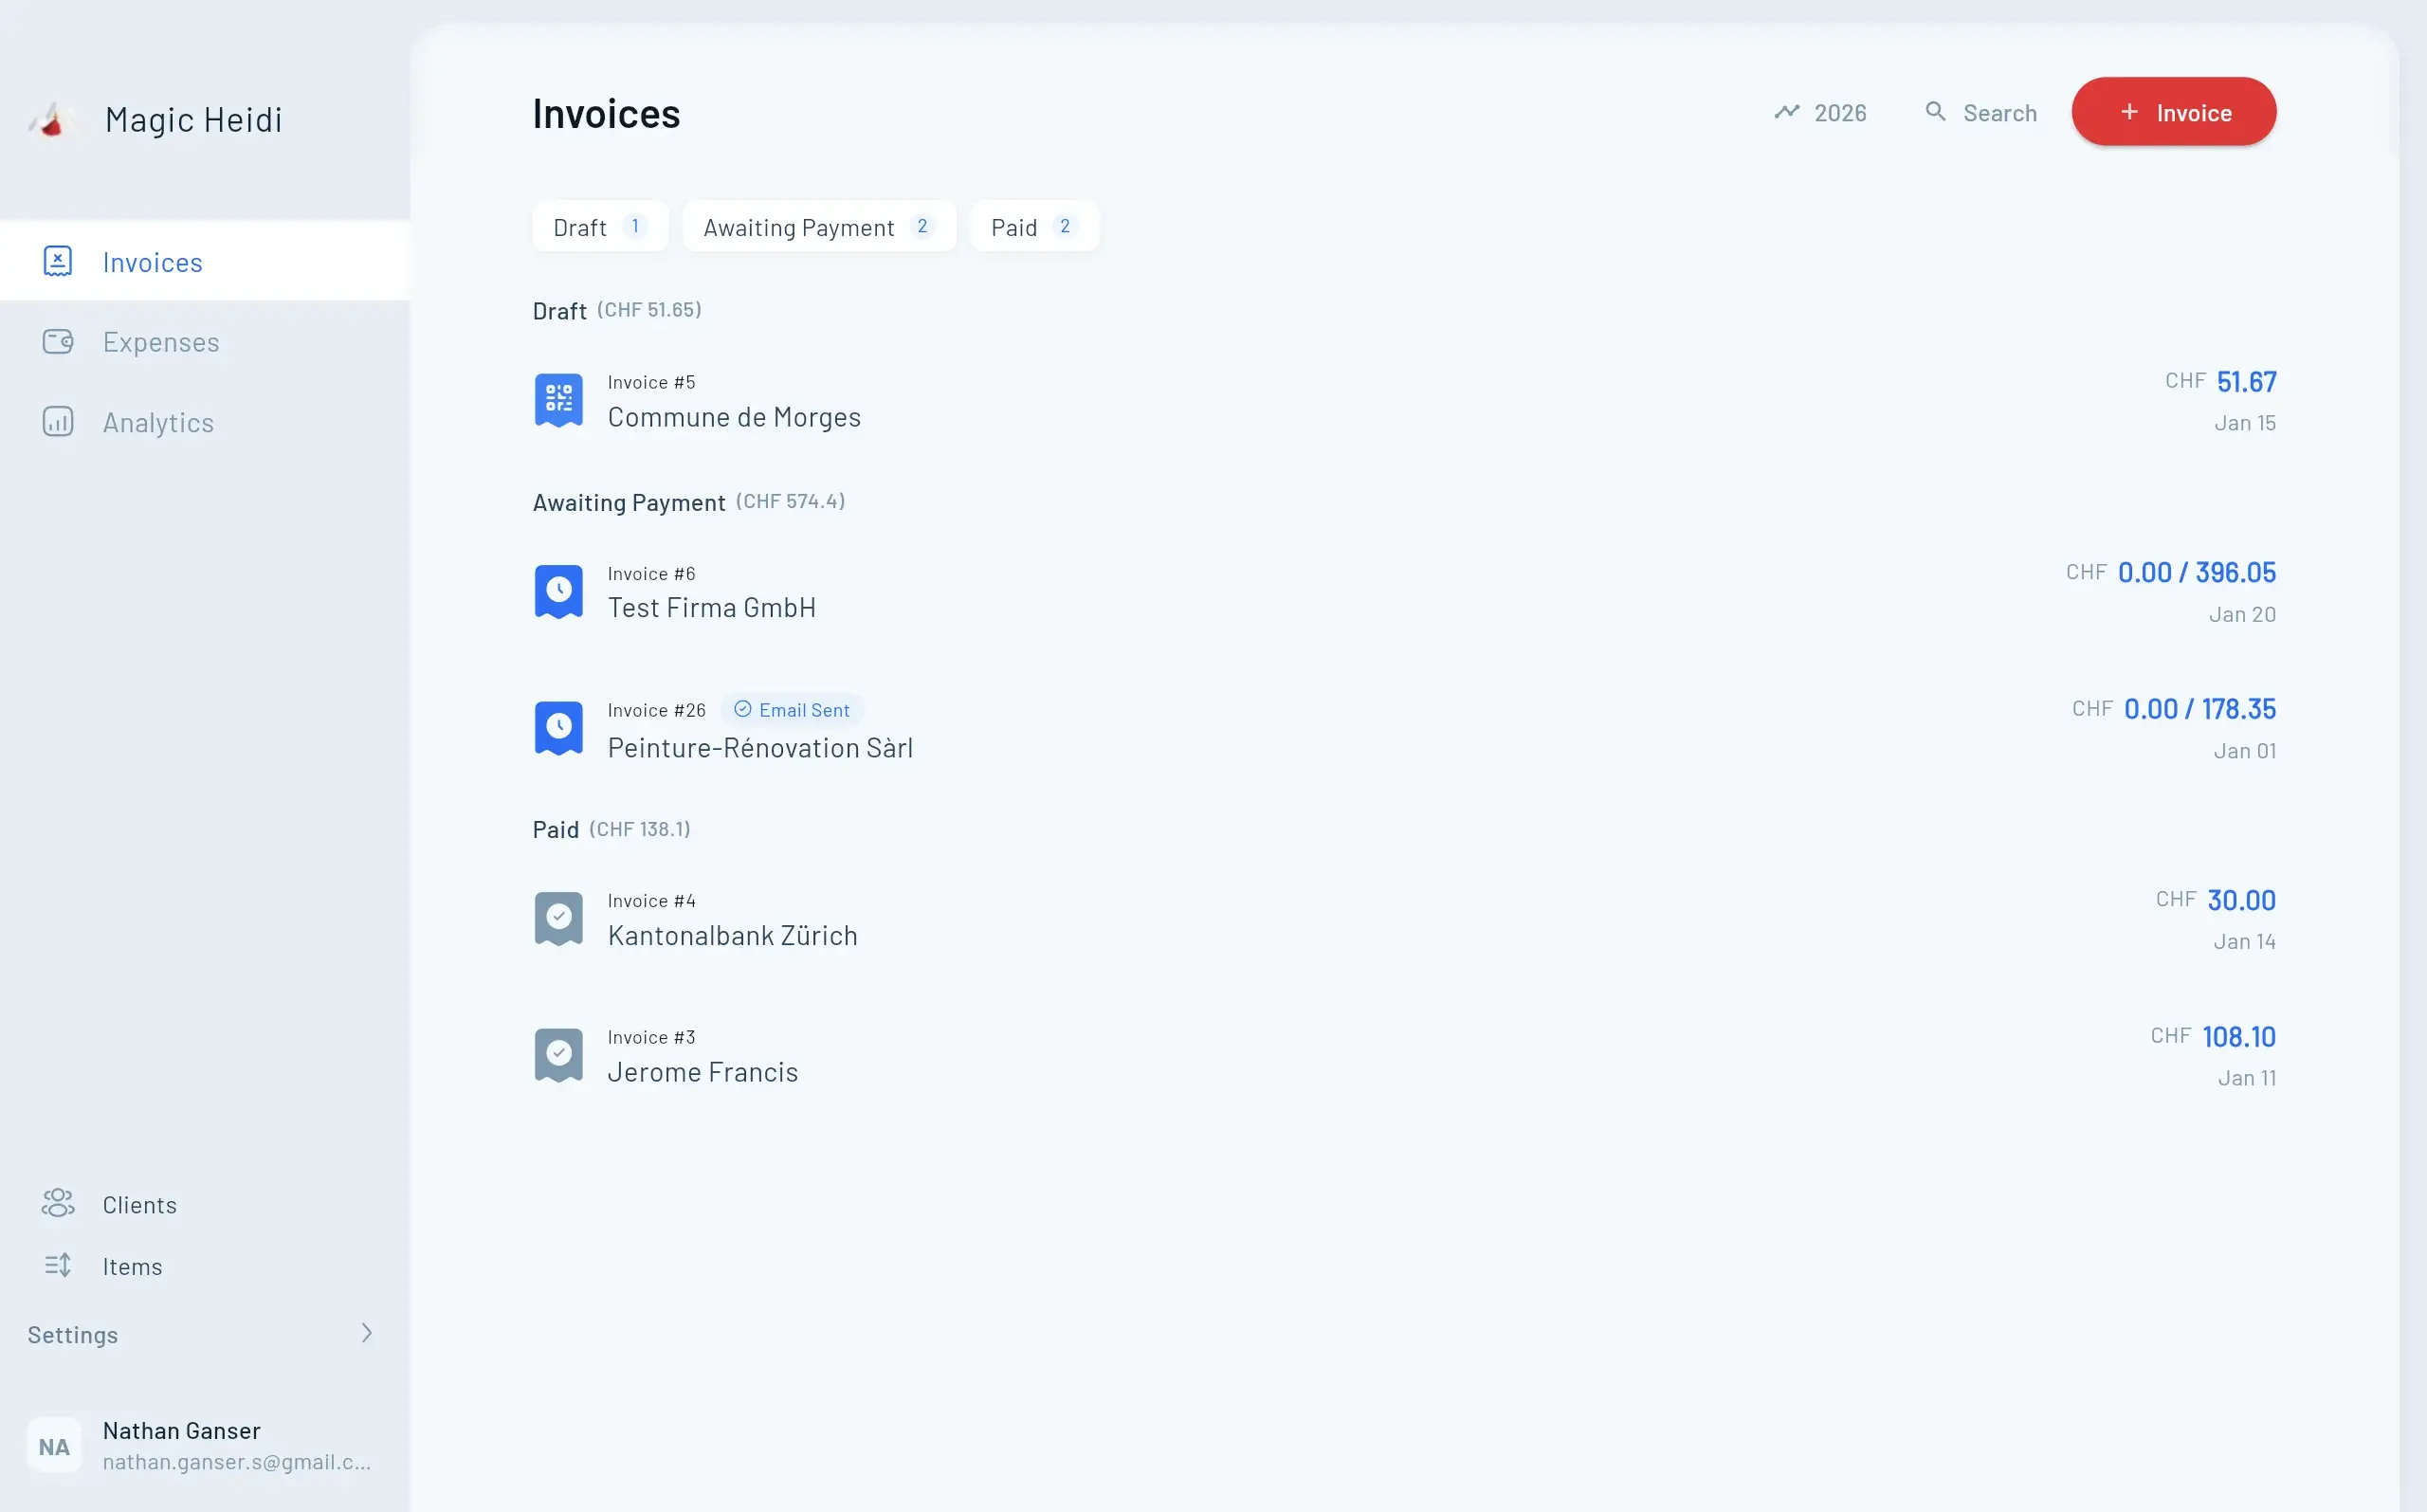
Automatizovano upravljanje PDV-om
S ugrađenom logikom švicarskog PDV-a, Magic Heidi smanjuje rizike usklađenosti i štedi sate svakog kvartala.
Automatska primjena stope
Automatski primjenjuje ispravnu stopu od 8,1%, 2,6% ili 3,8% na osnovu vaše usluge ili proizvoda.
- Pametno prepoznavanje stope po kategoriji proizvoda
- Automatska ažuriranja kod promjene stopa
- Podrška za sve švicarske stope PDV-a
- Fakturisanje s više stopa
Usklađeno izdavanje računa
Automatski kreira račune sa svim potrebnim elementima švicarskog PDV-a.
- Sva obavezna polja za PDV uključena
- Ispravno formatiranje CHE PDV broja
- Višejezični predlošci računa
- Integracija QR-računa
Praćenje pretporeza
Automatski kategoriše troškove i evidentira odbitni PDV uz skeniranje podržano vještačkom inteligencijom.
- AI skeniranje priznanica troškova
- Automatsko izdvajanje PDV-a
- Klasifikacija odbitno vs. neodbitno
- Saldo PDV-a u realnom vremenu
Zvanični resursi
Za najnovije informacije uvijek konsultujte:
- ESTV (švicarska Savezna porezna uprava): estv.admin.ch
- PDV ePortal (obračun): pristup preko vašeg ESTV naloga
- MWST-Info: ažurirane smjernice od 30. januara 2025.
- PDV hotline: kontaktirajte ESTV za pitanja specifična za vašu situaciju
Budite korak ispred promjena švicarskog PDV-a
Švicarski PDV nije statičan. Uz izmjene zakona koje su već stupile na snagu 2025. i planirana povećanja stopa 2028, ključno je ostati informisan. Isprobajte Magic Heidi besplatno i doživite automatizovanu usklađenost koja štedi vrijeme i smanjuje greške.