 Magic Heidi
- Войдите в портал ESTV: войдите в ePortal через AGOV. В первый раз держите под рукой UID-номер предприятия (CHE-xxx.xxx.xxx).
- Выберите период: квартал (эффективный метод) или полугодие (налоговая ставка сальдо). Период, который нужно подать, находится вверху.
- Введите выручку: итоги периода по каждой ставке НДС: 8.1%, 2.6%, 3.8%. Поставки за рубеж указываются в отдельных полях вычетов.
- Вычтите входящий НДС: только при эффективном методе: поле 400 (материалы и услуги) и поле 405 (инвестиции и прочие операционные расходы).
- Проверка на правдоподобие: читайте жёлтые и красные предупреждения, а не просто прокликивайте их. Это избавит вас от уточняющих вопросов ESTV.
- Отправьте и оплатите: сохраните PDF-подтверждение. Переведите сумму из поля 500 в те же 60 дней: PostFinance, IBAN CH60 0900 0000 3000 0037 5, назначение: номер НДС и цель платежа.
- При необходимости исправьте: ошибку в поданной декларации исправляют корректирующей декларацией (Korrekturabrechnung) в портале.
Декларация по НДС 2026
Декларация по НДС онлайн: как подать её шаг за шагом (2026)
С 1 января 2025 года декларацию по НДС можно подать только онлайн в ePortal ESTV. Здесь — вход, поля формы, сроки и оплата. В первый раз около 30 минут, потом 15–20.
Как подать декларацию по НДС онлайн? Через ePortal Федеральной налоговой администрации (ESTV/AFC): вы входите через AGOV, вводите выручку за период в сервисе «MWST-Abrechnung pro» (а при эффективном методе ещё и входящий НДС) и отправляете декларацию в электронном виде. Эффективный метод — ежеквартально, налоговая ставка сальдо (Saldosteuersatz) — раз в полгода; в обоих случаях в течение 60 дней после окончания периода. Оплата должна поступить в тот же срок.
Коротко
- Портал: ePortal ESTV, вход через AGOV (обязательно с 31 октября 2026 года), сервис «MWST-Abrechnung pro».
- Сроки: 60 дней после окончания периода, каждый год в одни и те же даты: Q1 — 30 мая, Q2 и H1 — 29 августа, Q3 — 29 ноября, Q4 и H2 — 1 марта следующего года (29 февраля в високосные годы). Если день выпадает на выходные, лучше подать в пятницу накануне.
- Оплата: PostFinance, IBAN CH60 0900 0000 3000 0037 5, BIC POFICHBEXXX, назначение: ваш номер НДС и цель платежа.
- Больше времени: запросите продление срока бесплатно, только онлайн, до истечения срока.
- Помощь: технические вопросы (ePortal, AGOV) — служба поддержки ESTV +41 58 461 61 11. Вопросы по НДС — контактная форма по НДС или звонок в вашу региональную группу.
Эта страница посвящена только подаче декларации. Ставки, порог CHF 100'000 и регистрация описаны на страницах НДС в Швейцарии 2026, ставки НДС в Швейцарии и регистрация в НДС. 29 ноября 2026 года в Швейцарии пройдёт голосование о повышении стандартной ставки с 8.1% до 8.5%; если его примут, новая ставка будет действовать не раньше 2028 года. Для ваших деклараций за 2026 и 2027 годы ничего не меняется.
Сервисы ePortal
С мая 2026 года: только один сервис ePortal
До весны 2026 года ESTV предлагала два способа подачи. Сегодня остался только один.
VAT-declaration Pro
Полноценный сервис ePortal (MWST-Abrechnung pro): сохраняемые черновики, доступ для нескольких человек и для вашего бухгалтера (Treuhänder), напоминания по e-mail или SMS. С 11 мая 2026 года это единственный способ подачи.
VAT-declaration Easy
Упрощённая подача по коду декларации, без аккаунта. Отменена по соображениям безопасности: коды действовали до 8 мая 2026 года.
Настройка доступа: AGOV и «MWST-Abrechnung pro»
Однократная регистрация: в ePortal выберите сервис «myESTV», войдите через AGOV, найдите своё предприятие, подтвердите зарегистрированный адрес и выберите нужные сервисы ESTV. Код активации всегда отправляется на зарегистрированный адрес предприятия, поэтому заложите несколько дней. Без этой регистрации вы не сможете подать декларацию, а ESTV может оценить ваш НДС сама и наложить штраф.
До сих пор пользовались «easy»? ESTV объясняет переход в пошаговой инструкции (PDF, на немецком) и на странице Reporting VAT online.
AGOV вместо CH-LOGIN:
- С 31 октября 2026 года регистрация и вход в ePortal работают только через AGOV.
- CH-LOGIN, как ожидается, отключат в конце 2027 года.
- Существующий аккаунт CH-LOGIN можно привязать к AGOV. Помощь: AGOV help.
Настройте доступ, как только получите номер НДС, а не накануне срока.
Осторожно, фишинг: письма ESTV приходят только с адресов, оканчивающихся на @admin.ch (или его поддомен). В любых других письмах не переходите по ссылкам и не вводите данные для входа.
Подготовьте до начала
- выручку за период с разбивкой по ставкам НДС (8.1%, 2.6%, 3.8%) и на внутреннюю/зарубежную
- при эффективном методе: все документы с указанным НДС (для входящего НДС)
- счета иностранных поставщиков без швейцарского НДС (для налога на приобретение по reverse charge, см. ниже)
- ваш номер НДС (CHE-xxx.xxx.xxx) и логин AGOV
Инструкция по порталу ESTV
Подача НДС онлайн за 7 шагов
От входа до оплаты. В первый раз около 30 минут, потом 15–20 минут за период.
Оплата: счёт и назначение платежа
Переведите сумму из поля 500 в ESTV в течение 60 дней после окончания периода:
| Банк | PostFinance, Bern |
| IBAN | CH60 0900 0000 3000 0037 5 |
| BIC | POFICHBEXXX |
| Назначение | Номер НДС и цель платежа, например «CHE-123.456.789 MWST Q3 2026» |
Если у вас переплата (поле 510), ESTV её возвращает. Проценты за просрочку (4% в 2026 году) начисляются автоматически с даты срока, без напоминания. Если вы запросили продление, всё равно заплатите ориентировочную сумму вовремя.
Источник: ESTV – Extension of deadline and payment.
Практические советы по подаче
Отдельные счета вы не загружаете: портал запрашивает только итоги за период. Приложения отправляйте, только если ESTV прямо их запросит. А вот хранить счета и документы нужно десять лет.
При проверке на правдоподобие портал отмечает необычные значения красным или жёлтым. Самые частые предупреждения: входящий НДС выше начисленного НДС, большое отклонение от прошлого периода, пустые обязательные поля.
Если вы заметили ошибку после отправки, подайте корректирующую декларацию в «MWST-Abrechnung pro». Чем раньше, тем лучше: если расхождение сохранится до годовой сверки, могут начислить проценты за просрочку.
После окончания финансового года проводится годовая сверка (Jahresabstimmung): вы сопоставляете поданные декларации с годовой отчётностью; по закону исправления вносятся не позднее чем в декларацию за период, на который приходится 180-й день после окончания финансового года. Через 240 дней ESTV считает год окончательным. Если ошибок нет, ничего подавать не нужно. Как это сделать, показывает наше руководство по сверке НДС.
Заполнение декларации по НДС: ключевые поля
Фрилансеру обычно нужно лишь несколько полей:
- Поле 200 – выручка: общая сумма согласованного или полученного вознаграждения за период, включая освобождённые операции. Вычеты указываются в полях 220–280, например освобождённый от налога экспорт (220) или поставки, место оказания которых за рубежом (221).
- Поля 303 / 313 / 343 – налог: облагаемая выручка по ставке 8.1% (303), 2.6% (313) и 3.8% (343). Как поставщик услуг вы почти всегда указываете выручку в поле 303; налог портал рассчитывает сам. Поля 302, 312 и 342 относятся только к поставкам до 31 декабря 2023 года по старым ставкам.
- Поле 383 – налог на приобретение (Bezugsteuer): услуги, которые вы покупаете у иностранных поставщиков, не зарегистрированных в швейцарском НДС (например, подписки на программы, реклама, фрилансеры за рубежом). Вы декларируете их по швейцарской ставке. При эффективном методе ту же сумму вы снова вычитаете как входящий НДС в поле 400 — в той мере, в какой используете услугу для бизнеса. Подробнее: налог на приобретение в Швейцарии.
- Поля 400 / 405 – входящий НДС (только эффективный метод): 400 — для материалов и услуг, 405 — для инвестиций и прочих операционных расходов (ноутбук, офисная мебель).
- Поле 500 / 510 – результат: сумма к уплате (500) или ваша переплата (510).
При налоговой ставке сальдо вы указываете общую выручку с НДС в поле 200 и ту же выручку в поле 323 или 333 по утверждённой для вас налоговой ставке сальдо. Входящего НДС нет: его покрывает паушальная ставка. Налог на приобретение вы всё равно платите, без вычета. Ваша ставка указана в письме ESTV об утверждении; список по отраслям — на странице ESTV Net tax rate and flat tax rate. Подробнее: метод налоговой ставки сальдо. В своих счетах вы по-прежнему указываете обычные ставки.
Пример расчёта (эффективный метод): Марко, вымышленный IT-консультант из Цуга, получил за квартал выручку CHF 30'000 без НДС, всё по стандартной ставке, — начисленный НДС: CHF 2'430. В том же квартале он купил ноутбук и подписки на программы, всего CHF 180 входящего НДС. Он вводит 30'000 в поля 200 и 303, 180 — в поля входящего НДС и переводит CHF 2'250.
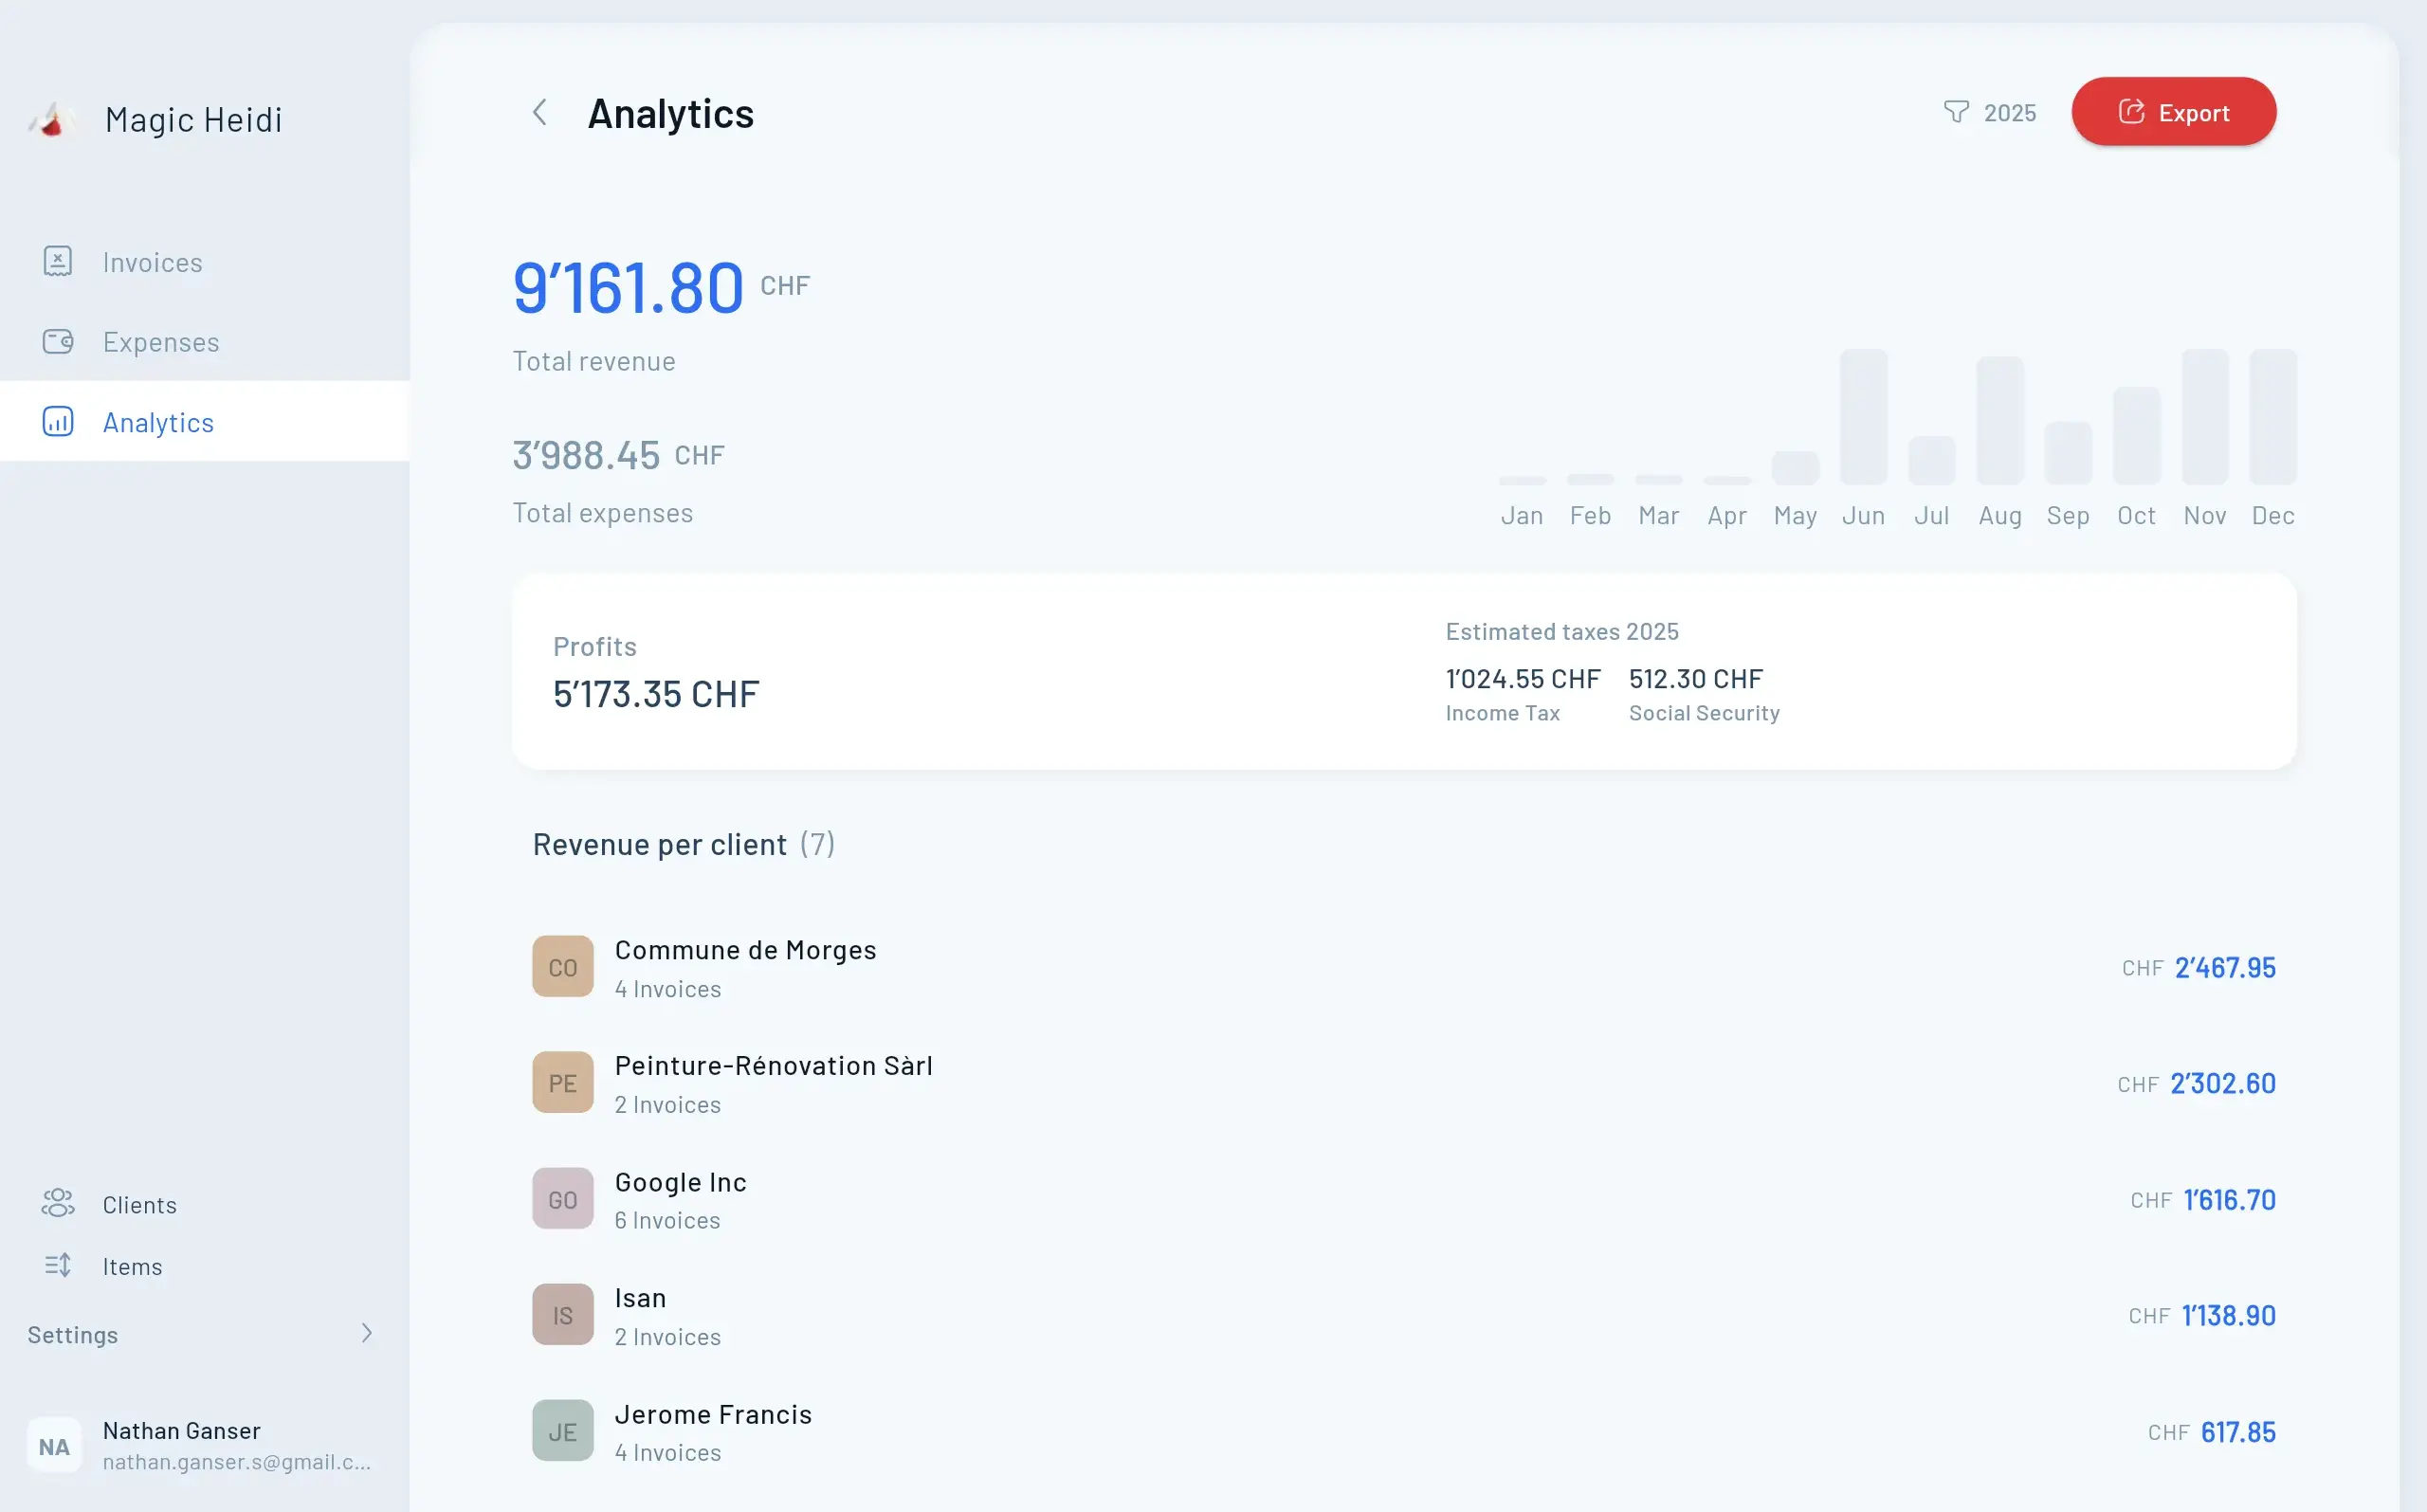
Больше всего времени уходит на сбор цифр, а не на ePortal. В Magic Heidi вы видите выручку, НДС, входящий НДС и сумму для ePortal по каждому периоду, с экспортом в Excel; цифры в ePortal вы вводите сами.
Калькулятор НДС
Пересчёт брутто и нетто за секунды
Добавьте НДС к сумме или выделите его – 8.1%, 3.8%, 2.6%.
CHF
Ставка НДС
Сумма нетто
CHF 0.00
НДС (8.1%)
CHF 0.00
Сумма брутто
CHF 0.00
Эффективный метод или налоговая ставка сальдо: как часто подавать
Как часто вы подаёте декларацию, зависит от метода, выбранного при регистрации в НДС:
| Эффективный метод | Метод налоговой ставки сальдо | |
|---|---|---|
| Принцип | НДС с выручки минус входящий НДС с расходов | Отраслевая паушальная ставка от выручки брутто |
| Подача | Ежеквартально (4× в год) | Раз в полгода (2× в год) |
| Срок | 60 дней после окончания квартала | 60 дней после окончания полугодия |
| Вычет входящего НДС | Да, по документам | Нет – учтён в паушальной ставке |
Чем больше вы покупаете и инвестируете, тем выгоднее эффективный метод. Копирайтерам или консультантам почти без расходов налоговая ставка сальдо часто обходится дешевле. Прогоните последние двенадцать месяцев через оба метода. Сменить метод можно, но только после трёх лет на эффективном методе и после одного года на налоговой ставке сальдо.
Ежемесячная подача
Имеет смысл, если вы регулярно платите больше входящего НДС, чем собираете НДС (например, при больших расходах на материалы или оборудование): переплату вы получаете обратно быстрее. Заявление подаётся в портале ESTV в разделе «New business» (adjust VAT settlement methods).
Ежегодная подача (с 2025 года)
С 1 января 2025 года можно подать заявление на ежегодную подачу, если:
- ваша годовая выручка не превышает CHF 5'005'000,
- ваши декларации за последние три года поданы вовремя и полностью оплачены,
- вы подаёте заявление в ePortal в течение 60 дней после начала налогового периода, то есть до конца февраля (новые плательщики — в течение 60 дней после получения номера НДС).
В течение года вы платите авансы, установленные ESTV: три при эффективном методе (30 мая, 30 августа, 30 ноября), один при налоговой ставке сальдо (30 августа). Суммы авансов вы видите в ePortal с апреля и можете изменить их не позднее чем за десять дней до срока. Годовую декларацию вы подаёте и оплачиваете до конца февраля следующего года. Подробности: ESTV – Annual reporting.
Календарь сроков
Ваши сроки по НДС в течение года
Подайте и оплатите в течение 60 дней после окончания периода. Даты каждый год одни и те же. Если последний день выпадает на выходные, лучше подать в пятницу накануне.
Q1 (эффективный)
Январь–март: срок 30 мая
Q2 и H1
Эффективный (апр–июн) и ставка сальдо (янв–июн): срок 29 августа
Q3 (эффективный)
Июль–сентябрь: срок 29 ноября
Q4 и H2
Эффективный (окт–дек) и ставка сальдо (июл–дек): срок 1 марта следующего года (29 февраля в високосные годы)
Опаздываете с декларацией по НДС? Продление срока, проценты за просрочку и оценочное начисление
Коротко: срок по НДС — 60 дней после окончания отчётного периода, и для декларации, и для оплаты. Бесплатно получить больше времени можно через продление срока в портале ESTV; там же срок оплаты можно продлить на три месяца. Но проценты за просрочку в размере 4% годовых (ставка с 2026 года) начисляются с даты срока до оплаты, даже если вам разрешили подать декларацию позже. Если вы и после напоминания не подаёте декларацию, ESTV оценивает ваш НДС по своему усмотрению, начинает против вас взыскание (Betreibung / poursuite) и может наложить штраф.
Срок по НДС за Q4 и H2
Декларация и оплата должны поступить в ESTV в течение 60 дней после окончания отчётного периода (ст. 71 и ст. 86 Закона об НДС, MWSTG). Для конца года это каждый год означает:
| Как вы подаёте | Период | 60-й день |
|---|---|---|
| Эффективный метод, ежеквартально | Q4 (окт–дек) | 1 марта следующего года (29 февраля в високосные годы) |
| Ставка сальдо, раз в полгода | H2 (июл–дек) | 1 марта следующего года (29 февраля в високосные годы) |
| Ежегодная подача (эффективный метод или ставка сальдо) | Налоговый период (календарный год) | Годовая декларация и доплата до конца февраля следующего года |
Для ежегодной подачи ESTV устанавливает срок подачи и оплаты — конец февраля следующего года. Поэтому во всех трёх случаях подавайте до последнего рабочего дня февраля — и о точной дате думать не придётся. При налоговой ставке сальдо вы подаёте декларацию дважды в год (ст. 35 MWSTG): срок за H1 — всегда 29 августа.
Как запросить продление срока по НДС в ePortal
- Войдите в портал ESTV (AGOV) и откройте «MWST-Abrechnung pro».
- Запросите продление прямо в обзоре. Для нескольких деклараций и нескольких предприятий сразу (например, если вы бухгалтер) есть массовые запросы на продление (Massenfristgesuche).
- Запросите его до истечения 60 дней. Не ждите последнего дня.
- Всё равно вовремя переведите ориентировочную сумму. Без PDF декларации используйте платёжные реквизиты ESTV: PostFinance, IBAN CH60 0900 0000 3000 0037 5, назначение: номер НДС и цель платежа. После подачи платёжные реквизиты указаны в PDF декларации.
Сколько времени вы получаете:
- Срок подачи (декларация): бесплатно и только через портал. Запрос письмом или по e-mail не засчитывается: ESTV требует для этого электронной процедуры (ст. 123 Постановления об НДС, MWSTV) и не может одобрять другие запросы. Насколько продлевается срок, ESTV не публикует.
- Срок оплаты: онлайн в том же сервисе, до трёх месяцев после даты срока. Для более чем трёх месяцев нужен обоснованный запрос в отдел взыскания и данных партнёров ESTV (контактная форма или почта). Если оплата вызовет серьёзные трудности, можно запросить рассрочку через онлайн-форму; ESTV решает в каждом случае отдельно.
Важно: ESTV начисляет проценты за просрочку с даты срока (обычно 60-й день) до поступления платежа. Продление срока подачи декларации не переносит срок оплаты. Продление срока оплаты, по данным ESTV, тоже действует «после даты срока», поэтому рассчитывайте, что проценты в любом случае начисляются с 60-го дня. Источники: ESTV – Extension of deadline, ESTV – Paying VAT.
Проценты за просрочку по НДС в 2026 году: 4%
- Ставка: 4% годовых с 1 января 2026 года (2025: 4.5%). Федеральный департамент финансов устанавливает ставку на каждый календарный год в своём постановлении о процентных ставках (Zinssatzverordnung EFD, на немецком).
- С какого момента: с даты срока (обычно 60 дней после окончания периода) до поступления платежа, автоматически и без напоминания (ст. 87 п. 1 MWSTG).
- Меньше CHF 100: если проценты меньше CHF 100, ESTV их не взимает (ст. 3 п. 1 постановления о процентных ставках). Это не относится к процентам на суммы, уже находящиеся во взыскании.
- Расчёт: по коммерческому методу (30/360), как ESTV описывает его для годовой сверки.
Пример расчёта: если вы заплатите CHF 3'000 НДС с опозданием на 30 дней, проценты составят CHF 10 — ниже порога. При CHF 12'000 и опоздании на 90 дней это CHF 120 (12'000 × 4% × 90/360), и их вы уже платите.
Опоздание или отсутствие декларации: что происходит
- После 60-го дня: на неоплаченную сумму с даты срока начисляются проценты за просрочку.
- Напоминание: прежде чем начать взыскание, ESTV отправляет вам напоминание (ст. 86 п. 2 MWSTG).
- Оценка и взыскание: если декларации нет, ESTV по своему обоснованному усмотрению устанавливает предварительно причитающуюся сумму и начинает её взыскание (ст. 86 п. 2). Если вы подаёте возражение (Rechtsvorschlag), ESTV сама решает по нему постановлением (Verfügung), а у вас есть 10 дней на обжалование (Einsprache) (ст. 86 п. 3 и 4). Если вы внесены в торговый реестр, с 2025 года взыскание продолжается как процедура банкротства (Betreibung auf Konkurs).
- Штраф: тот, кто несмотря на напоминание не подаёт декларацию вовремя, может быть оштрафован, даже по небрежности (ст. 98 лит. b MWSTG).
Оценочное начисление в узком смысле (Ermessenseinschätzung, ст. 79 MWSTG) касается вашей бухгалтерии: если документы отсутствуют или неполные либо цифры явно не соответствуют действительности, ESTV оценивает налог, например при проверке по НДС, и сообщает вам об этом уведомлением об оценке (Einschätzungsmitteilung).
Что вы можете сделать: как можно скорее подать настоящую декларацию и заплатить. Предварительная оценка не заменяет окончательного начисления (ст. 86 п. 7). Если ничего не делать, оценочная сумма станет вашим налоговым долгом, когда истечёт срок давности для начисления (Festsetzungsverjährung), как правило через пять лет после окончания налогового периода (ст. 42 MWSTG).
Исправление ошибок задним числом: корректирующая декларация и годовая сверка
- В течение года: ошибку в отдельной квартальной или полугодовой декларации вы исправляете корректирующей декларацией (Korrekturabrechnung) за этот период, с 2025 года — онлайн в ePortal.
- После закрытия года: ошибки, найденные при закрытии книг, вносятся в годовую сверку (исправление по ст. 72 п. 1 MWSTG), только разницы. По закону — не позднее чем в декларацию за период, на который приходится 180-й день после окончания финансового года. Через 240 дней без исправления ESTV считает год окончательным; для финансового года 2026 (календарный год) это 28 августа 2027 года. Руководство: годовая сверка НДС.
- Прошлые годы: обнаруженные ошибки нужно исправлять, пока налоговый период не стал окончательным или не истёк срок давности (ст. 72 п. 2). Такое исправление считается добровольным заявлением (Selbstanzeige, ст. 102 п. 4 MWSTG).
- Проценты: на налог, который вы декларируете только при годовой сверке, проценты за просрочку начисляются с даты срока налогового периода (обычно конец февраля следующего года) до оплаты, тоже только от CHF 100.
Вместо продления: цифры уже готовы
Обычно не хватает не времени на ePortal, а итогов за период. Magic Heidi постоянно суммирует НДС за период по вашим счетам и чекам — для эффективного метода или для налоговой ставки сальдо. Цифры для формы готовы, вы переносите их в ePortal и подаёте декларацию без запроса на продление.
Чек-лист перед сроком в конце года
- Вход через AGOV и доступ к «MWST-Abrechnung pro» работают (код активации всегда отправляется на зарегистрированный адрес предприятия)
- Все счета по 31 декабря внесены, все документы с НДС под рукой
- Итоги за период готовы: выручка, налог по каждой ставке, входящий НДС или ставка сальдо
- Декларация подана до последнего рабочего дня февраля, PDF-подтверждение сохранено
- Сумма переведена по реквизитам из PDF декларации (или IBAN CH60 0900 0000 3000 0037 5, назначение: номер НДС и цель платежа)
- Если не успеваете: продление запрошено в портале до срока, а ориентировочная сумма всё равно оплачена (проценты идут с 60-го дня)
- Ошибки прошлых периодов отмечены для корректирующей декларации или годовой сверки
Входящий НДС
Какой входящий НДС можно вычесть
При эффективном методе вы вычитаете только тот НДС, который действительно указан в счёте.
Вычитается полностью
Что подходит для полного вычета
Если расход чисто деловой и в счёте указан НДС:
- Офисное оборудование и мебель
- Программы и цифровые инструменты
- Профессиональные услуги (бухгалтерия, юристы, веб-дизайн)
- Маркетинг и реклама
- Деловые обеды, если для них есть деловой повод
- Коворкинг с указанным НДС
- Обучение и курсы, если в счёте указан НДС
Вычитается частично
Смешанное использование и документы
Здесь вы вычитаете только деловую долю и вам нужны надлежащие документы:
- Телефон и тариф (только деловая доля)
- Ноутбук и устройства, которыми вы пользуетесь и в личных целях
- Расходы на автомобиль (при личном использовании)
- Домашний офис (пропорционально деловому использованию)
Что должно быть в счёте для вычета входящего НДС
- имя, местонахождение и номер НДС поставщика
- ваше имя или название фирмы и местонахождение
- дата или период поставки (номер счёта по закону не обязателен, но рекомендуется)
- описание товаров или услуг
- сумма, ставка НДС и сумма НДС
Также храните: чеки за мелкие покупки, банковские выписки как подтверждение оплаты и, для вещей смешанного использования, пометку о деловой доле.
Пример смешанного использования: Леа, вымышленный фотограф из Лозанны, покупает iPhone за CHF 1'200 с НДС. В эту цену входит CHF 89.92 НДС. Она использует его на 60% для бизнеса, поэтому может вычесть как входящий НДС только 60%, то есть CHF 53.95. Если вы вычтете 100%, при проверке вернёте разницу плюс проценты за просрочку.
Частые ошибки с НДС, которые стоят фрилансерам тысячи
Эти ошибки обнаруживаются почти при каждой проверке по НДС.
⏰
Поздняя регистрация
Зарегистрировались слишком поздно — должны НДС задним числом по всем счетам, хотя никогда не брали его с клиентов.💳
Неправильные ставки НДС
Неправильные ставки — это неправильные счета клиентам и исправления в каждой декларации.📄
Неправильно оформленные счета
Если не хватает обязательных данных, ваши клиенты не смогут вычесть входящий НДС.🛒
Вычет личных расходов
Проверки выявляют такие вычеты. Вы возвращаете неправомерно вычтенный НДС плюс проценты.📅
Пропуск сроков
Проценты за просрочку (4% в 2026 году) начисляются с даты срока. Повторные опоздания могут привести к штрафу.🌍
Забытый налог на приобретение
Подписки на программы и реклама от иностранных поставщиков без швейцарского НДС указываются в поле 383.Клиенты и поставщики за рубежом
Услуги бизнес-клиентам за рубежом (B2B): без швейцарского НДС; клиент учитывает налог в своей стране (reverse charge). Для клиентов из ЕС проверьте номер НДС в системе ЕС VIES. Выручку вы всё равно указываете в поле 200 и снова вычитаете в поле 221.
Услуги частным лицам: в Швейцарии вы начисляете швейцарский НДС (обычно 8.1%), кроме освобождённых от НДС услуг, например в здравоохранении или образовании. Для частных клиентов за рубежом в зависимости от услуги действуют особые правила о месте оказания; при больших объёмах налоговая консультация окупается.
Услуги поставщиков из-за рубежа: если в счёте нет швейцарского НДС, вы декларируете налог на приобретение в поле 383 (см. выше).
Счета в иностранной валюте: выручку вы декларируете в швейцарских франках. ESTV публикует курсы валют на странице VAT foreign exchange rates.
Для работы с заграницей храните номер НДС клиента, договор с описанием услуги, переписку, подтверждающую местонахождение клиента, и документы об оплате.
Вопросы и ответы
Частые вопросы о подаче НДС
Когда срок моей следующей декларации по НДС?
Через 60 дней после окончания периода, каждый год в одни и те же даты: 30 мая (Q1), 29 августа (Q2 и H1), 29 ноября (Q3) и 1 марта следующего года (Q4 и H2, 29 февраля в високосные годы). К этому моменту декларация и оплата должны поступить в ESTV.
На какой счёт платить НДС?
PostFinance, IBAN CH60 0900 0000 3000 0037 5, BIC POFICHBEXXX. В поле назначения укажите номер НДС и цель платежа, например «CHE-123.456.789 MWST Q3 2026».
Можно ли ещё подать декларацию по НДС на бумаге?
Нет. С 1 января 2025 года электронная подача через ePortal ESTV обязательна. Бумажных форм больше нет, и ESTV не принимает самодельные формы или копии.
Что нужно, чтобы подать НДС онлайн?
Логин AGOV (обязателен с 31 октября 2026 года; CH-LOGIN, как ожидается, отключат в конце 2027 года), регистрация в «MWST-Abrechnung pro» в сервисе myESTV и ваши цифры за период: выручка, налог по каждой ставке и, при эффективном методе, входящий НДС. Код активации отправляется на зарегистрированный адрес предприятия, поэтому не ждите последних дней перед сроком.
К кому обращаться при проблемах?
Технические вопросы по ePortal и AGOV: служба поддержки ESTV, +41 58 461 61 11. Вопросы по самой декларации: контактная форма по НДС или региональная группа ESTV для вашего кантона (номера на estv.admin.ch в разделе «Contact survey VAT»).
Где найти формы для НДС?
Бумажных форм больше нет. Форму вы заполняете прямо в ePortal, с теми же номерами полей, что и раньше (200, 303, 383, 400 и т. д.).
Можно ли подавать декларацию ежемесячно вместо ежеквартально?
Да, если вы регулярно платите больше входящего НДС, чем собираете НДС. Заявление подаётся в портале ESTV в разделе «New business» (adjust VAT settlement methods). Так вы быстрее получаете переплату обратно.
Сколько нужно хранить документы по НДС?
Десять лет: книги, счета, чеки, договоры и переписку. Документы, связанные с недвижимостью, нужно хранить 20 лет. Цифровое хранение разрешено.
Что делать, если я ошибся в поданной декларации?
Подайте корректирующую декларацию в ePortal. После финансового года вы сопоставляете декларации с годовой отчётностью (годовая сверка, по закону не позднее чем в декларации за период, на который приходится 180-й день после окончания финансового года; через 240 дней ESTV считает год окончательным). Если исправление ведёт к доплате, могут начислить проценты за просрочку; суммы процентов ниже CHF 100 ESTV, как правило, не взимает. Ошибки, исправленные вами самостоятельно, имеют более мягкие последствия, чем найденные при проверке.
Начислять ли НДС иностранным клиентам?
Услуги компаниям за рубежом обычно оказываются без швейцарского НДС (reverse charge). Для частных лиц за рубежом это зависит от вида услуги. Документируйте статус и местонахождение клиента.
Можно ли перейти с ежеквартальной подачи на ежегодную?
Да, если ваша выручка не превышает CHF 5'005'000 и вы вовремя подавали и оплачивали декларации за последние три года. Заявление подаётся в ePortal до конца февраля соответствующего года. В течение года вы платите авансы, а годовую декларацию подаёте до конца февраля следующего года.
Что будет, если я не зарегистрируюсь, хотя обязан?
ESTV начислит НДС задним числом на все облагаемые операции с даты, когда вы должны были быть зарегистрированы, плюс проценты за просрочку и, возможно, штраф. Этот НДС вы платите из своего кармана, потому что никогда не брали его с клиентов.
Ваши цифры по НДС готовы для ePortal
Magic Heidi весь квартал отслеживает выручку, НДС и входящий НДС, поэтому в ePortal вы вводите только готовые цифры. Попробуйте бесплатно с 3 счетами и 3 чеками, без ограничения по времени.
