 Magic Heidi
Métodos de IVA Suizo: Elige el Adecuado para Tu Negocio
Elegir el método de IVA equivocado cuesta miles de francos cada año a las empresas suizas. No en impuestos, sino en horas administrativas perdidas. Esta guía desglosa todos los métodos de contabilidad del IVA disponibles en Suiza para 2025.
Enero 2025 Trajo Cambios Importantes.
¿Estás al Día?
La revisión de la LIVA de enero 2025 introdujo nuevas opciones de declaración anual, umbrales actualizados y cambios en las reglas para tipos impositivos netos. Si todavía trabajas con información de 2023, estás tomando decisiones con datos obsoletos.
Declaraciones Anuales
Nueva opción para empresas bajo CHF 5MCambio Más Fácil
Cambia de método en cualquier año calendarioE-Filing Obligatorio
Ya no se aceptan formularios en papelTipos de IVA Suizo 2025-2026
Antes de profundizar en los métodos, estos son los tipos vigentes que no cambiaron desde 2024.
Tipo Normal
8.1% — Mayoría de bienes y servicios
Tipo Reducido
2.6% — Alimentos, libros, periódicos, medicamentos
Tipo Especial
3.8% — Servicios de hostelería
Umbral de Registro
CHF 100,000 de facturación anual
Los Dos Métodos Principales de Cálculo del IVA
Toda empresa registrada para el IVA en Suiza utiliza uno de dos sistemas para calcular lo que debe. Piensa en estos como la base: todo lo demás se construye sobre ellos.
Método Efectivo: Deducción del Impuesto Soportado
Este es el enfoque estándar. Registras el IVA en todo: cobras IVA en cada venta (impuesto repercutido), registras el IVA en cada compra empresarial (impuesto soportado) y pagas la diferencia.
Ejemplo del Método Efectivo
Facturas CHF 108,100 incluyendo 8.1% de IVA. Tu impuesto repercutido es CHF 8,100.
Gastaste CHF 32,430 en suministros empresariales incluyendo IVA. Tu impuesto soportado es CHF 2,430.
IVA a pagar: CHF 8,100 - CHF 2,430 = CHF 5,670
Ideal para:
- Empresas con gastos deducibles significativos
- Compañías con cadenas de suministro complejas
- Exportadores que se benefician de la recuperación del impuesto soportado
- Cualquier empresa por encima de los umbrales TDFN
Método de Tipo Neto: TDFN Simplificado
Este enfoque simplificado usa un porcentaje fijo según tu sector. Sin registrar impuesto soportado en compras: aplicas tu tipo específico del sector a la facturación total y pagas esa cantidad.
Ejemplo TDFN
Un arquitecto con tipo TDFN del 6.2% factura CHF 400,000 (IVA incluido) por semestre.
IVA a pagar: CHF 400,000 × 6.2% = CHF 24,800
Eso es todo. No necesitas registrar el IVA de material de oficina, software o equipamiento.
Requisitos de Elegibilidad (2025)
- Facturación anual imponible: Máximo CHF 5.024 millones
- Cuota anual de IVA: Máximo CHF 108,000
- Empresa con sede en Suiza (las empresas extranjeras perdieron acceso al TDFN en 2025)
Tipos TDFN por Sector (Ejemplos)
| Sector | Tipo |
|---|---|
| Servicios de entrega de comida | 0.1% |
| Agencias de viajes | 2.1% |
| Alquiler de equipamiento deportivo | 3.0% |
| Servicios de marketing | 5.9% |
| Arquitectos | 6.2% |
| Agencias de traducción | 6.8% |
Qué Cambió en 2025:
Actualizaciones Clave de la LIVA
La revisión de enero 2025 trajo cambios significativos que afectan la gestión del IVA.
Nueva Opción de Declaración Anual
Las empresas con facturación inferior a CHF 5.005 millones pueden solicitar declaraciones anuales. Una presentación al año en lugar de cuatro o dos.
- Menos papeleo
- Menos plazos
- Menor carga administrativa
- Solicitud a través del e-portal de la AFC
Múltiples Tipos TDFN Permitidos
Las empresas deben aplicar el tipo TDFN correspondiente a cualquier actividad que represente más del 10% de la facturación imponible total.
- Sin límite de tipos
- Aplica tipo por actividad
- Cálculos más precisos
- Refleja la combinación real del negocio
Cambio de Método Más Fácil
Antes se requería un período de espera de 3 años. Ahora puedes cambiar de método al inicio de cualquier año calendario.
- Cambia en cualquier 1 de enero
- Sin período de espera
- Presenta antes de fin de año
- La AFC confirma elegibilidad
Presentación Electrónica Obligatoria
Todo registro y declaración de IVA debe realizarse a través del e-portal de la Administración Federal de Contribuciones. Ya no se aceptan formularios en papel.
- Registro solo online
- Presenta declaraciones digitalmente
- Recibe confirmaciones electrónicas
- Empresas extranjeras excluidas del TDFN
Contraprestación Convenida vs. Recibida
Dentro de cada método de cálculo, eliges cuándo declarar el IVA. Esto afecta significativamente tu flujo de caja.
Contraprestación Convenida
Basada en factura: Declaras el IVA cuando emites facturas, independientemente del estado de pago. Pagas IVA antes de recibir el cobro.
Contraprestación Recibida
Basada en cobro: Declaras el IVA cuando el dinero realmente cambia de manos. Mejor flujo de caja, especialmente con clientes que pagan tarde.
Contraprestación Convenida (Basada en Factura)
Escenario: Envías una factura de CHF 10,810 el 15 de marzo. Tu declaración trimestral de enero-marzo incluye esos CHF 810 de impuesto repercutido. Aunque el cliente pague el 20 de mayo.
✅ Coincide con la contabilidad estándar de deudores-acreedores ✅ Obligatorio para la mayoría de empresas medianas y grandes
❌ Pagas IVA antes de recibir el pago ❌ Los impagos requieren ajustes posteriores
Contraprestación Recibida (Basada en Cobro)
Escenario: Misma factura de CHF 10,810 enviada el 15 de marzo. El cliente paga el 20 de mayo. Ese IVA aparece en tu declaración del T2, no del T1.
✅ Pagas IVA solo sobre dinero que has recibido ✅ No necesitas ajustes por impagos ✅ Mejor gestión del flujo de caja
Ideal para: Pequeñas empresas sin sistemas formales de cuentas por cobrar. Autónomos y freelancers.
¿Qué Método Se Adapta a Tu Negocio?
Usa esta comparación para decidir entre el Método Efectivo y el TDFN.
| Criterio | Método Efectivo | Método TDFN |
|---|---|---|
| Mejor para gastos | ✓ Gastos altos (30%+ de ingresos) | ✓ Gastos mínimos |
| Complejidad | Más seguimiento requerido | ✓ Cálculo más simple |
| Exportadores | ✓ Beneficios por recuperación de impuesto soportado | ✗ Sin recuperación |
| Límite de facturación | ✓ Sin límite | Máx. CHF 5.024 millones |
| Límite de cuota de IVA | ✓ Sin límite | Máx. CHF 108,000 |
| Empresas extranjeras | ✓ Permitido | ✗ No permitido (2025) |
Mismo Negocio, Diferentes Métodos
Comparemos: Consultor de marketing con CHF 200,000 de ingresos anuales y CHF 30,000 de gastos empresariales (ambos con IVA incluido).
Cálculo con Método Efectivo
- Ingresos: CHF 200,000 ÷ 1.081 = CHF 185,013 netos
- IVA repercutido: CHF 14,987
- Gastos: CHF 30,000 ÷ 1.081 = CHF 27,752 netos
- IVA soportado: CHF 2,248
- IVA a pagar: CHF 14,987 - CHF 2,248 = CHF 12,739
Cálculo TDFN (tipo 5.9% para marketing)
- Ingresos × tipo: CHF 200,000 × 5.9% = CHF 11,800
Resultado: El TDFN ahorra CHF 939 anuales en este escenario.
⚠️ Pero invierte las cifras—CHF 200,000 de ingresos, CHF 80,000 de gastos—y el método efectivo gana por un margen significativo. Siempre calcula los números para tu situación específica.
Plazos Clave Que No Puedes Ignorar
Las declaraciones y pagos de IVA vencen dentro de los 60 días posteriores al final de cada período. ¿Te pasas del plazo? Los intereses comienzan inmediatamente.
Plazo T1
Período termina 31 marzo → Vence 30 mayo
Plazo T2
Período termina 30 junio → Vence 29 agosto
Semestral S1
Período termina 30 junio → Vence 29 agosto
Anual
Período termina 31 dic → Vence 1 marzo
Errores Comunes a Evitar
Estos errores cuestan tiempo y dinero a las empresas suizas cada año. Asegúrate de no cometerlos.
No Hacer los Cálculos
Elegir TDFN sin calcular primero los costes del método efectivoMétodo de Contraprestación Incorrecto
Usar contraprestación convenida con clientes poco fiables que pagan tardeIgnorar la Regla de 60 Días
Los intereses se acumulan rápido—programa recordatorios en el calendarioCómo Cambiar de Método
Según las reglas de 2025, cambiar es más sencillo:
- Momento: Presenta tu solicitud antes de que comience el nuevo año calendario
- Dónde: A través del e-portal de la AFC
- Procesamiento: La AFC revisa y confirma elegibilidad
- Fecha de inicio: Los cambios entran en vigor el 1 de enero
Para solicitudes de TDFN, normalmente necesitarás 3 años de historial operativo bajo el método efectivo, a menos que tu asociación profesional ya tenga tipos sectoriales aprobados.
Simplifica la Gestión del IVA con las Herramientas Adecuadas
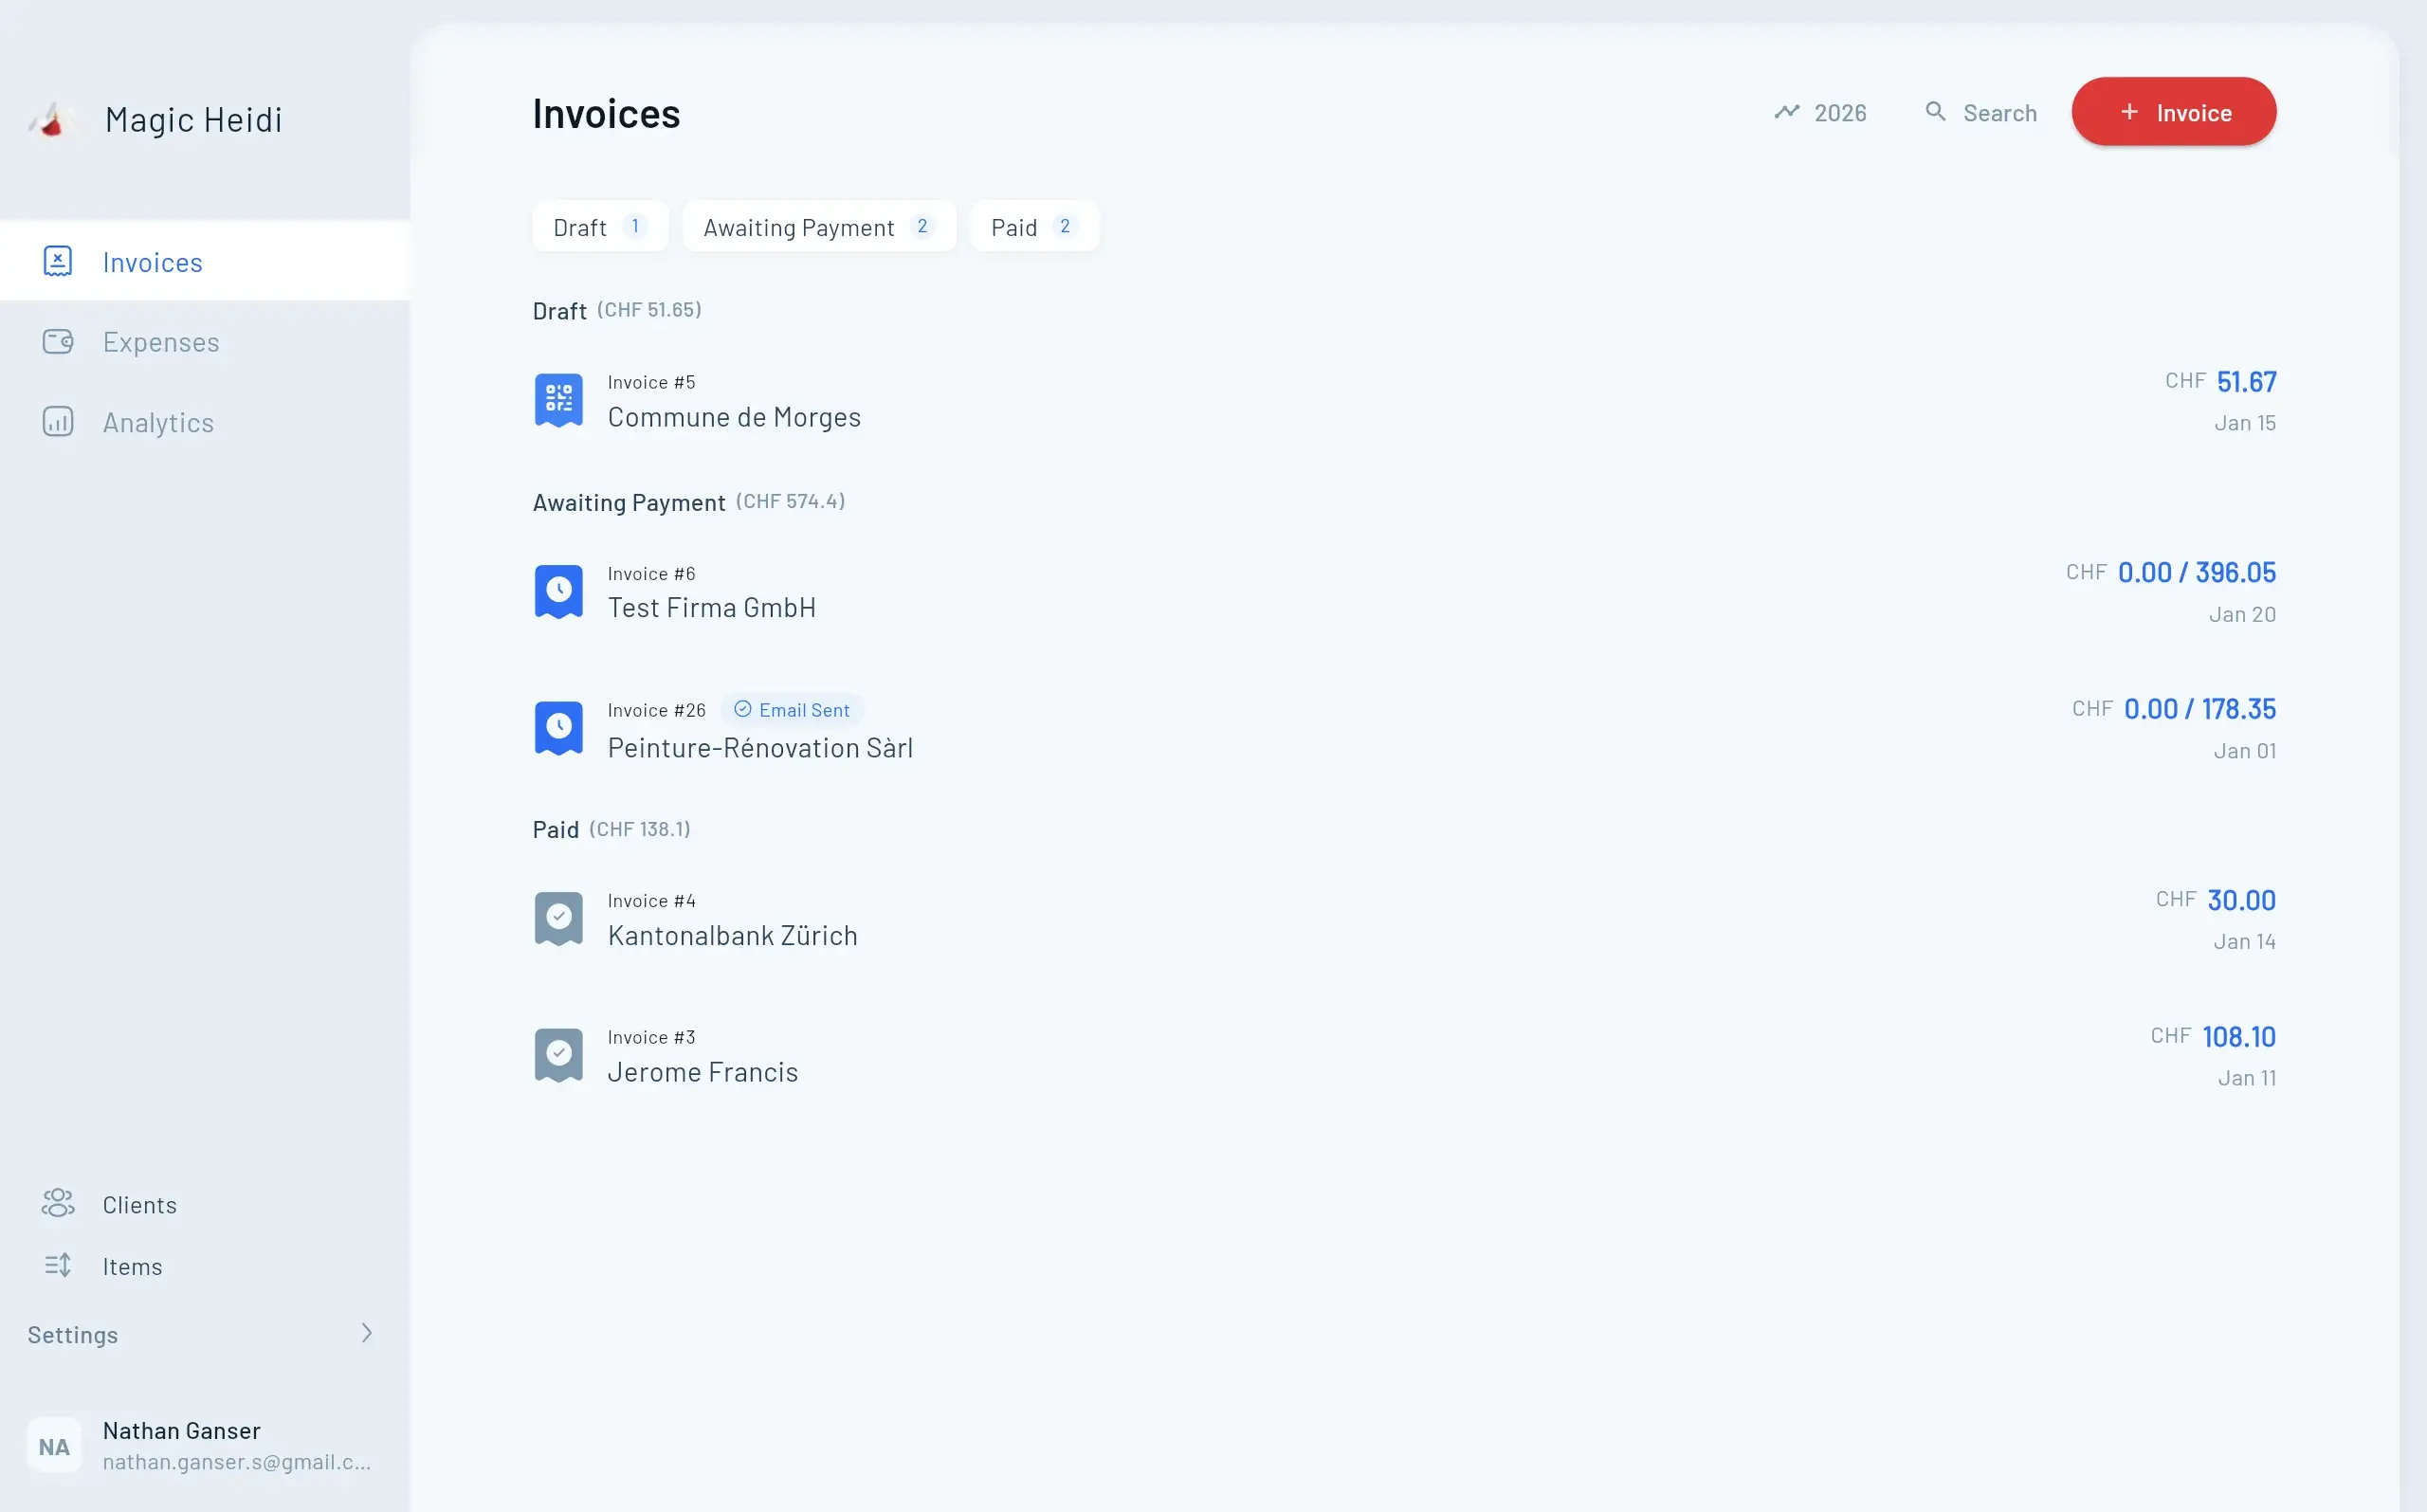
El cumplimiento del IVA tiene costes reales, incluso cuando el resultado sea cero. Cada factura registrada, cada declaración presentada, cada plazo monitoreado consume tiempo. Magic Heidi automatiza los cálculos de IVA, rastrea plazos y genera declaraciones conformes.
Preguntas Frecuentes
¿Puedo registrarme voluntariamente para el IVA con facturación inferior a CHF 100,000?
Sí. El registro voluntario te permite recuperar el IVA soportado en compras empresariales. Útil si tienes costes de inicio significativos o clientes B2B que prefieren proveedores registrados en el IVA.
¿Qué pasa si supero los umbrales TDFN a mitad de año?
Debes cambiar al método efectivo al inicio del siguiente año calendario. La AFC supervisa esto.
¿Debo mostrar el tipo TDFN en mis facturas?
No. Siempre muestra el tipo legal (8.1%, 2.6% o 3.8%) en las facturas. El tipo TDFN es solo para tu cálculo interno.
¿Cuánto tiempo debo conservar los registros de IVA?
10 años desde el final del ejercicio fiscal al que se refieren.
¿Puedo usar diferentes métodos para distintas actividades empresariales?
No. Eliges un método de cálculo (efectivo o TDFN) para toda la empresa. Pero con TDFN, diferentes actividades pueden usar diferentes tipos sectoriales.
Céntrate en Tu Negocio, No en el Papeleo del IVA
Ya uses el método efectivo o el TDFN, contraprestación convenida o recibida, Magic Heidi gestiona la complejidad automáticamente.